España ha ganado unos 3,4 millones de habitantes en diez años, y todo ese crecimiento procede de personas nacidas en el extranjero. En 2024 fue el país de la UE que más inmigrantes recibió, y en 2025 aportó dos tercios del crecimiento de población de toda la Unión. Mientras tanto, construye menos de la mitad de las viviendas que necesitan los hogares que se forman cada año. Este análisis reúne los datos del INE, Eurostat y el Banco de España para sostener una tesis incómoda pero difícil de rebatir: la llegada masiva de población es uno de los motores principales de la crisis de la vivienda.
- La población residente en España alcanzó 49.801.559 personas el 1 de julio de 2026, máximo histórico. Los nacidos en el extranjero ya son 10,29 millones.
- Entre 2016 y 2024, el saldo migratorio exterior sumó unos 3,45 millones de personas. Los tres mayores saldos de la década se registraron en 2022, 2023 y 2024.
- En 2024 España registró 1.288.600 inmigrantes, más que Alemania, Italia o Francia, y el 23% de todos los que llegaron a países de la UE.
- En 2025 se crearon unos 240.000 hogares y se terminaron unas 92.000 viviendas. El Banco de España cifra el déficit acumulado entre 2021 y 2025 en unas 750.000 viviendas.
- Los precios de compra subieron un 12,9% interanual a finales de 2025, más del doble que la media europea (5,5%).
Una crisis que empieza por una suma
La crisis de la vivienda en España suele explicarse con culpables fáciles: fondos de inversión, pisos turísticos, especuladores o la falta de regulación. Todos esos factores existen, y se analizarán al final de este artículo. Pero hay una variable que el debate público suele tratar con pinzas y que, sin embargo, es la más sencilla de medir: cuánta gente vive en el país y cuántos hogares forma.
La vivienda es, antes que un activo financiero, un bien físico. Cada persona que se instala en un territorio necesita un techo, sea en propiedad, en alquiler o en una habitación compartida. Si la población crece más deprisa que el parque de viviendas disponibles, el resultado es previsible en cualquier manual de economía: más competencia por cada piso, más presión sobre el alquiler y precios al alza. No hace falta atribuir malas intenciones a nadie para explicarlo; basta con sumar.
Esa suma, en la España de la última década, tiene un protagonista claro. La población nacida en España lleva años estancada o en descenso, porque mueren más personas de las que nacen. Todo el crecimiento demográfico del país, y algo más, procede de la inmigración. No es una opinión: es lo que publican trimestre a trimestre el Instituto Nacional de Estadística (INE) y, a escala europea, Eurostat.
La tesis de este artículo es la siguiente: la llegada de un volumen de población extranjera sin precedentes en Europa, concentrada además en las grandes áreas urbanas como Madrid, ha elevado la demanda de vivienda muy por encima de lo que el sector ha sido capaz de construir, y esa brecha explica una parte sustancial de la crisis actual. Para sostenerla, el texto recorre cinco bloques de evidencia: cuántas personas han llegado en diez años, cómo se compara España con el resto de Europa, cómo se traduce esa población en hogares, qué ha pasado con la oferta y qué dice la investigación académica que ha medido el efecto de la inmigración sobre los precios.
Conviene aclarar desde el principio qué no afirma este análisis. No sostiene que la inmigración sea la única causa de la crisis, ni que los inmigrantes sean responsables individuales de nada: son, de hecho, uno de los colectivos que peor accede a la vivienda. Tampoco niega la contribución económica de esa población, que está ampliamente documentada. Lo que sostiene es algo más acotado y verificable: que un país no puede sumar cientos de miles de residentes al año sin planificar dónde van a vivir, y que España no lo ha hecho. Al final del artículo se recogen las principales objeciones a esta tesis, con sus propios datos, para que el lector pueda juzgar.
La década en cifras: cuántas personas han llegado
España ha pasado de expulsar población a absorberla a un ritmo récord. En 2014 el saldo migratorio exterior (la diferencia entre quienes llegan y quienes se van) era negativo en casi 95.000 personas, y en 2015 prácticamente nulo. Desde entonces la curva no ha dejado de subir, con la única pausa de la pandemia.
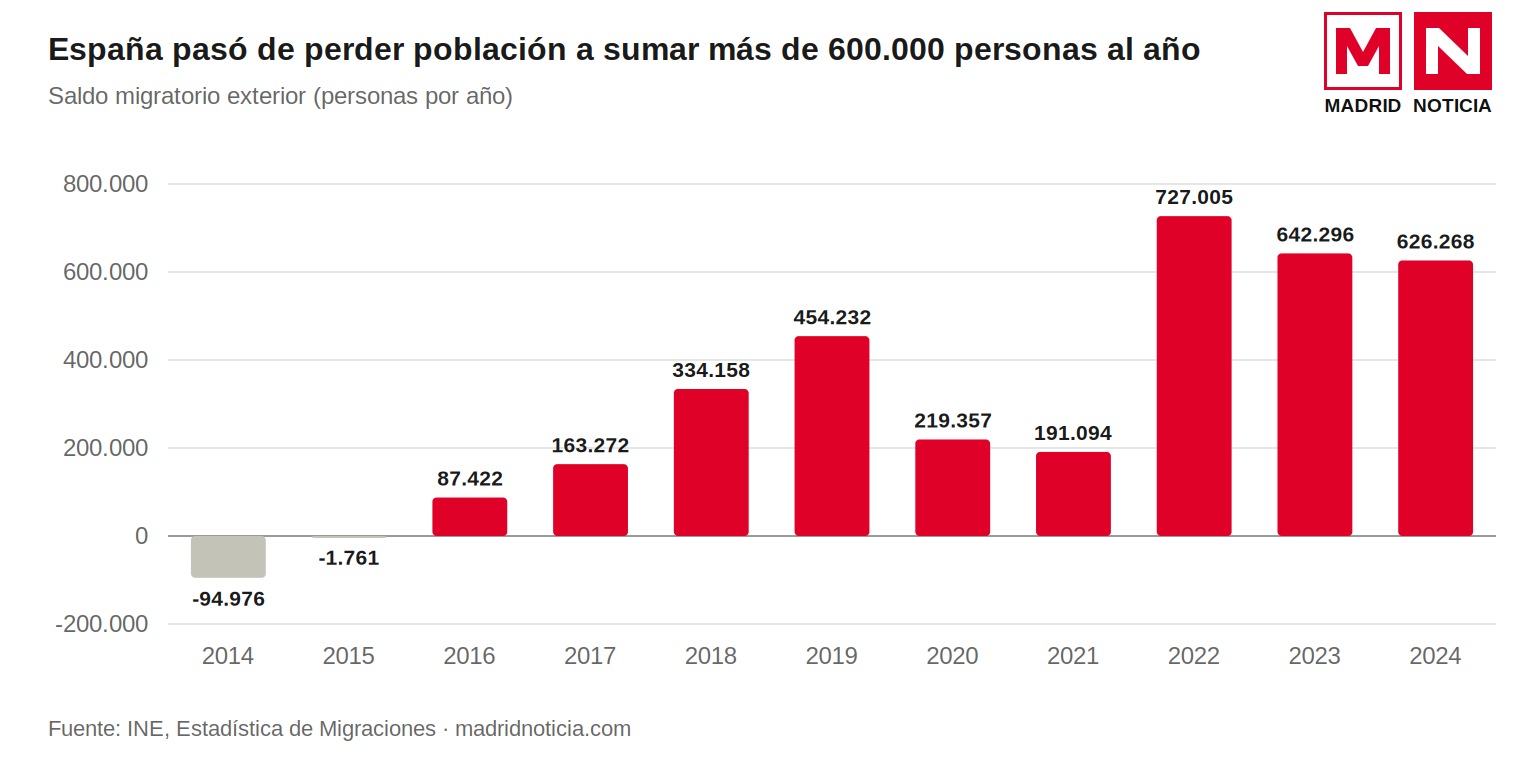
Saldo migratorio exterior de España, 2014-2024. Fuente: INE.
Los flujos brutos son todavía más llamativos. Solo en 2024, según la Estadística de Migraciones y Cambios de Residencia del INE, 1.288.562 personas procedentes del extranjero establecieron su residencia en España, un 3,0% más que el año anterior, frente a 662.294 que se marcharon. El saldo de ese año, 626.268 personas, fue el tercero más alto de los últimos diez años, solo superado por 2022 (727.005) y 2023 (642.296). Prácticamente todo ese saldo corresponde a ciudadanos extranjeros: 619.652 personas, con Colombia (122.579), Venezuela (86.033) y Marruecos (78.261) como principales nacionalidades.
El resultado acumulado se ve en el número de residentes. A 1 de enero de 2018 vivían en España algo más de 6,2 millones de personas nacidas en el extranjero, el 13,3% del total, según un análisis del CIDOB con datos del INE. A 1 de enero de 2026 esa cifra superó por primera vez los 10 millones (10.004.581), y seis meses después, a 1 de julio de 2026, alcanzaba ya los 10.291.807. La población total del país marcó ese día su máximo histórico: 49.801.559 habitantes, frente a unos 46,4 millones en 2016.
El dato decisivo es de dónde sale ese crecimiento. El INE lo repite en cada nota trimestral: la población nacida en España disminuye y el aumento se debe exclusivamente a los nacidos fuera. El Instituto de Estudios Económicos (IEE), el laboratorio de ideas de la CEOE, lo cuantificó en junio de 2026: entre 2018 y 2025 la población española creció un 5,3%, y ese aumento se debió íntegramente a los nacidos en el extranjero, que pasaron de 6,2 a 9,5 millones. Su contribución al crecimiento total superó el 131%, porque además compensó la caída de la población nativa.
Dicho de forma sencilla: sin inmigración, España tendría hoy menos habitantes que hace diez años, y la demanda demográfica de vivienda sería mucho menor. Con inmigración, el país suma cada trimestre una población equivalente a la de una ciudad media. En el segundo trimestre de 2026, por ejemplo, la población aumentó en 104.178 personas en solo tres meses, con la colombiana (34.000 llegadas), la venezolana (23.300) y la marroquí (21.100) como principales nacionalidades de los inmigrantes.
España frente al resto de Europa
En los últimos años, España se ha convertido en el principal destino migratorio de la Unión Europea en términos absolutos. Los datos de Eurostat, la oficina estadística de la UE, no dejan margen de interpretación.
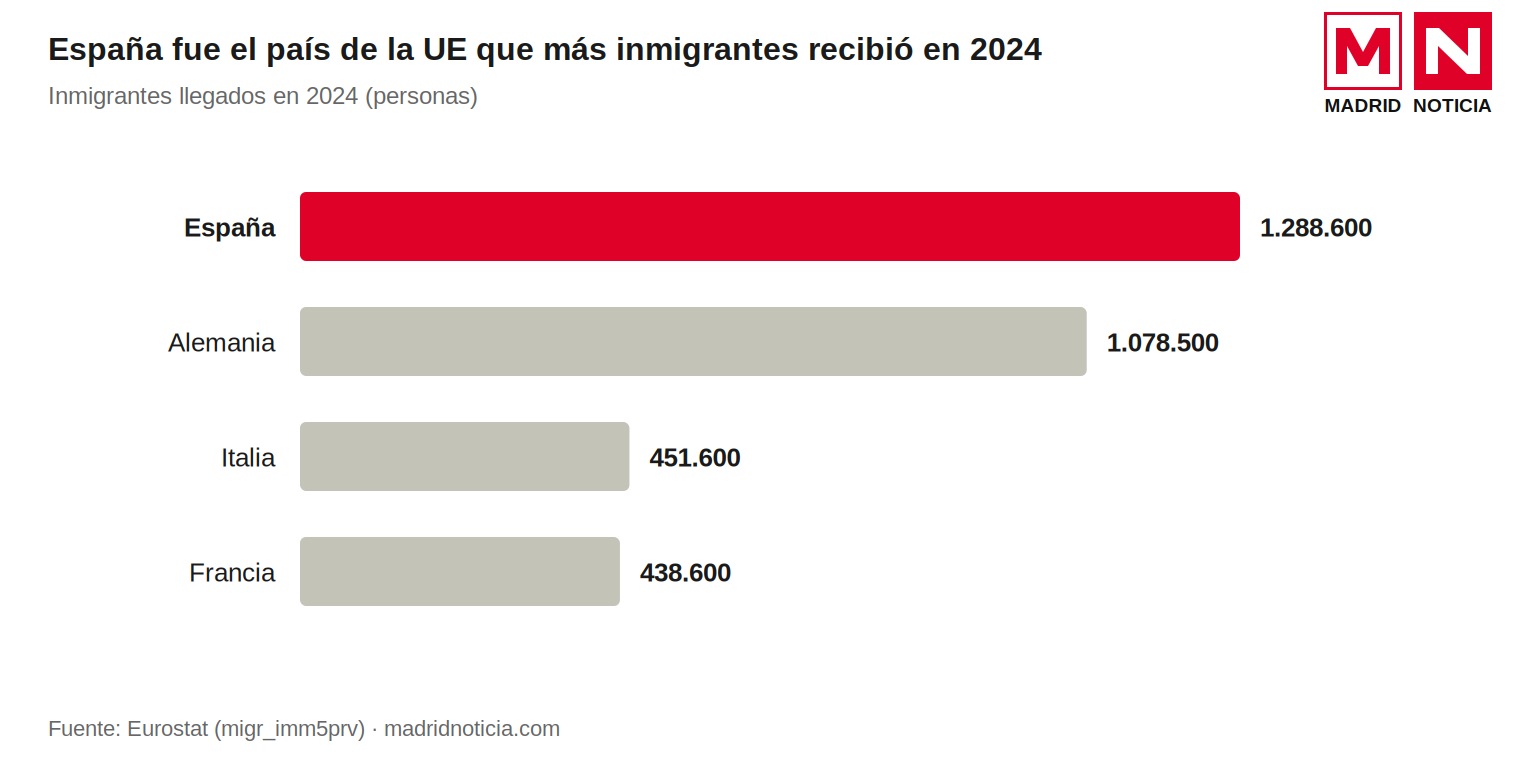
Inmigrantes llegados en 2024 a los cuatro mayores países de la UE. Fuente: Eurostat.
La diferencia con Italia y Francia es especialmente reveladora, porque son los dos países con los que España se compara con más naturalidad por tamaño, clima y estructura económica. En 2024, España recibió casi tres veces más inmigrantes que cualquiera de los dos, pese a tener menos habitantes. Alemania, segunda en la lista, tiene casi el doble de población que España.
La tendencia no es de un solo año. En 2023, España fue el destino de un millón de personas llegadas desde fuera de la UE, el 24% del total de la Unión. En 2024 fue también el Estado que más permisos de residencia concedió por primera vez a ciudadanos de terceros países: 562.000, el 16% de todos los de la UE, por delante de Alemania (545.000), Polonia (489.000), Italia (346.000) y Francia (342.000). Un informe del centro de investigación RF Berlin–CReAM, basado en datos de Eurostat, concluye que España y Alemania concentraron casi la mitad de las nuevas llegadas a la UE en 2024.
El mayor crecimiento de población de la Unión
El efecto más visible de esos flujos es demográfico. Entre el 1 de enero de 2025 y el 1 de enero de 2026, España ganó 461.802 residentes, aproximadamente dos tercios de todo el crecimiento de población de la UE. Francia, segunda, sumó 229.709. La población española creció un 1% en un solo año, cinco veces más que la media comunitaria (0,2%).
Eurostat detalla además que en 2025 España registró la segunda tasa de migración neta más alta de la UE, con 11,8 personas por cada 1.000 habitantes, solo por detrás de Malta (23,9) y por delante de Chipre (11,3). En países pequeños como Malta, Chipre o Luxemburgo las tasas relativas son más altas, pero su peso en términos absolutos es mínimo. España es el único gran país europeo que combina un volumen enorme en cifras absolutas con una tasa relativa entre las más altas del continente.
El contraste con Italia y Alemania
Italia ofrece el contrapunto más claro. En 2025 registró un saldo natural muy negativo (355.400 nacimientos frente a 651.800 defunciones, una pérdida de 296.400 personas) que la migración neta (+295.800) compensó casi exactamente. Resultado: su población se mantuvo prácticamente estable, en 58,94 millones. Italia no ha tenido que alojar a cientos de miles de nuevos residentes cada año.
Alemania es el caso que más matiza la comparación. En el conjunto de la década, el país germano recibió más inmigración neta que España en cifras absolutas: sus oficinas estadísticas sitúan la media de 2015 a 2024 en 587.000 personas netas al año, con picos de 1,14 millones en 2015 (crisis de refugiados sirios) y 1,46 millones en 2022 (guerra de Ucrania). Pero Alemania tiene casi el doble de población que España, y su ciclo migratorio va en dirección contraria: la migración neta cayó a 430.000 personas en 2024 y a unas 235.000 en 2025, y su población se redujo en unas 100.000 personas ese año. España, en cambio, mantiene saldos superiores a 600.000 personas anuales desde 2022.
En perspectiva de veinte años, entre 2005 y 2025, Eurostat señala que los mayores aumentos absolutos de población de la UE se registraron en Francia y España, con unos 6 millones cada uno. En el caso español, con una fecundidad de 1,10 hijos por mujer en 2024 según el INE, ese crecimiento es casi enteramente migratorio.
La conclusión de este bloque es clara: en la última etapa de la década, ningún gran país europeo ha absorbido tanta población nueva, tan deprisa y en proporción a su tamaño, como España.
De personas a hogares: la aritmética de la demanda
La población, por sí sola, no ocupa viviendas: las ocupan los hogares. Un hogar es el conjunto de personas que comparte una vivienda principal, y es la unidad que de verdad mide la demanda residencial. Por eso el dato más relevante para entender la crisis no es cuántas personas llegan, sino cuántos hogares nuevos se forman cada año.
Según la Estadística Continua de Población del INE, España contaba con 19.874.860 hogares a 1 de julio de 2026, tras sumar 58.794 solo en el segundo trimestre del año. En los tres años que van de julio de 2023 a julio de 2026, el país ganó 1.481.039 habitantes y 656.203 hogares nuevos, según un análisis de esos mismos datos del INE. Cada uno de esos hogares necesitó una vivienda, en propiedad o en alquiler.
El Banco de España pone la cifra anual en perspectiva: en 2025 se crearon alrededor de 240.000 hogares. El IEE, con su propia estimación, habla de unos 230.000. Ambas cifras están en el mismo orden de magnitud y ambas se sitúan muy por encima de lo que el país construye, como se verá en el siguiente apartado.
Por qué la inmigración pesa tanto en la formación de hogares
La formación de hogares depende de dos factores: cuántas personas adultas hay y cómo se agrupan. En una población envejecida y con baja natalidad como la española, el número de adultos jóvenes nativos que se emancipan cada año tiende a estabilizarse o a caer. Lo que dispara la creación neta de hogares es la llegada de adultos en edad de trabajar, que es precisamente el perfil mayoritario de la inmigración reciente.
El Banco de España lo expresa sin rodeos: la creación neta de hogares seguirá siendo robusta, sostenida por la inmigración y por los cambios en la estructura familiar. Fuentes del propio banco, citadas en la prensa económica tras la presentación de su Informe Anual 2025, apuntaron al vigor de los flujos migratorios como una de las razones por las que el escenario de déficit de vivienda no es halagüeño.
El IEE llega a la misma conclusión desde el lado del consumo. Según su informe de junio de 2026, los hogares de personas nacidas en el extranjero pasaron de representar el 9,6% del consumo final en 2016 al 16% en 2024, y explicaron el 86% del crecimiento total del consumo entre 2018 y 2025. El instituto afirma que el notable incremento de población, impulsado por los flujos migratorios, ha tenido un impacto directo y significativo sobre el mercado de la vivienda, porque la llegada de nuevos residentes se traduce en una mayor formación de hogares y, por tanto, en más demanda.
Una demanda que no es opcional
Hay un rasgo de esta demanda que la distingue de la inversión o del turismo: no puede aplazarse. Un inversor puede esperar a que bajen los precios; una persona que acaba de llegar a trabajar a Madrid necesita dormir esa misma semana en algún sitio. Por eso la demanda migratoria se concentra sobre todo en el mercado del alquiler, el más tensionado del país, y en los segmentos más asequibles: pisos pequeños, barrios periféricos y habitaciones compartidas.
Este punto es importante para entender por qué la presión se nota tanto en los barrios populares de las grandes ciudades. La demanda que llega no compite por los áticos del centro, sino por los mismos pisos a los que aspiran los jóvenes españoles que intentan emanciparse. El resultado es una competencia directa en el tramo de mercado donde la oferta es más escasa. El propio Banco de España constata que las condiciones de acceso son más duras en España que en otras economías europeas: un hogar extranjero necesitaría 7,6 años de renta neta para comprar una vivienda, y un hogar joven, 7,1 años.
La oferta que no llegó: el déficit que mide el Banco de España
Si la demanda es la mitad de la ecuación, la oferta es la otra. Y aquí el diagnóstico del Banco de España es demoledor: en 2025 se crearon unos 240.000 hogares y se terminaron unas 92.000 viviendas, un 9% menos que el año anterior. Por cada casa nueva, se formaron más de dos hogares y medio.
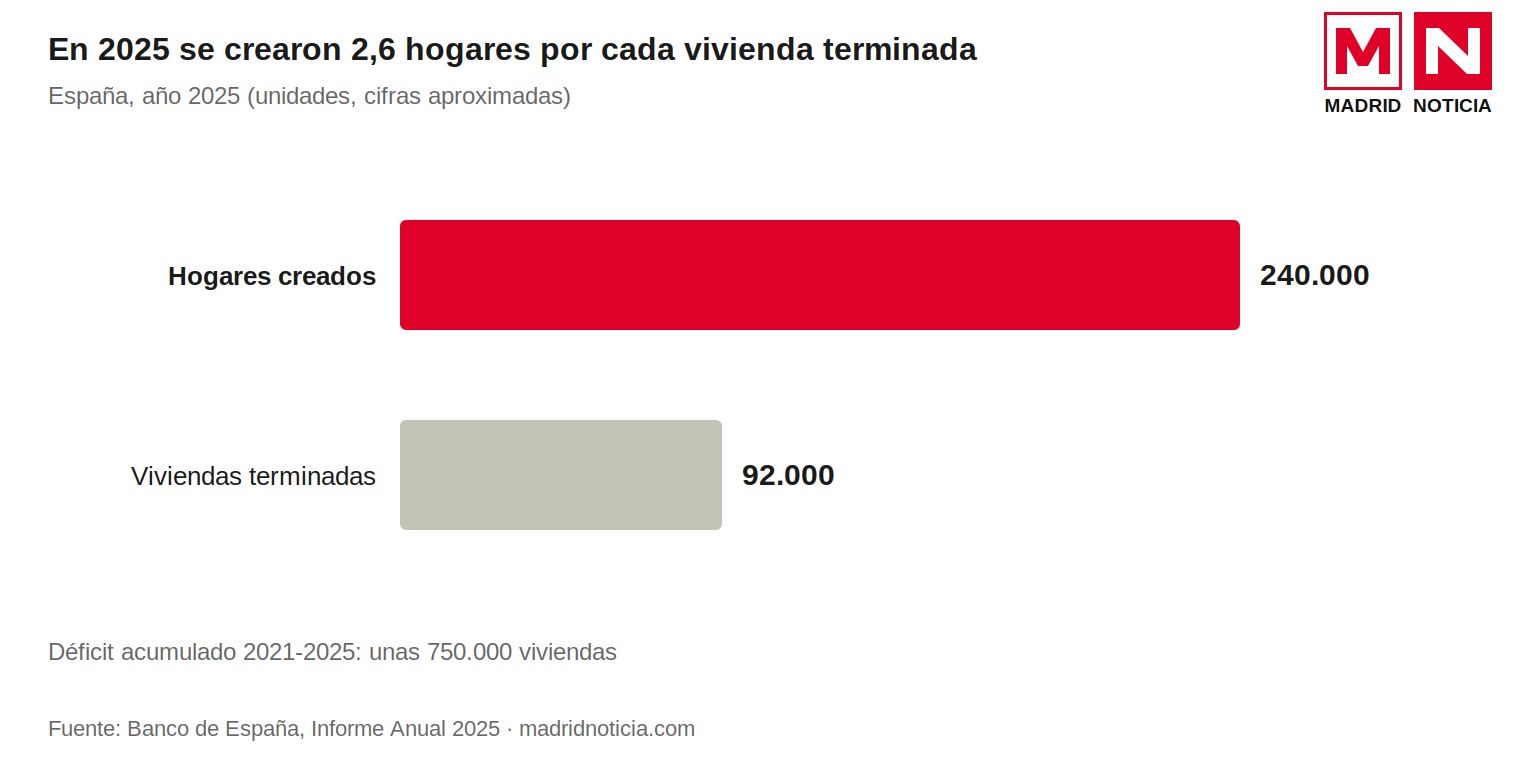
Hogares creados frente a viviendas terminadas en España, 2025. Fuente: Banco de España.
Las proyecciones son peores. La subgobernadora del Banco de España, Soledad Núñez, advirtió en septiembre de 2026 que el déficit seguirá aumentando al menos hasta 2028, cuando podría superar 1,05 millones de viviendas, casi un 40% más que el actual. El motivo es el mismo: se seguirán creando más hogares de los que se construyen.
Un cambio histórico de tendencia
Para valorar la magnitud del problema conviene mirar atrás. Un documento ocasional del Banco de España de 2024 recuerda que entre 1980 y 2010 la producción acumulada de viviendas superó el número de nuevos hogares en más de 3 millones de unidades, con un exceso medio anual de unas 125.000 viviendas. Durante tres décadas, España construyó más de lo que necesitaba su demografía. Hoy ocurre exactamente lo contrario.
La inversión de la tendencia coincide en el tiempo con la gran ola migratoria de 2018 en adelante. Tras la crisis de 2008, el sector de la construcción se desplomó y nunca recuperó su tamaño: el empleo en construcción, que llegó a representar el 11% del total a finales de los noventa, hoy no alcanza el 7%, según los datos recogidos en el propio informe del Banco de España. Justo cuando el país empezó a recibir más población que nunca, su capacidad de construir estaba en mínimos.
Demanda que se dispara, oferta que no responde
El Banco de España subraya que el problema de acceso responde principalmente a restricciones estructurales de la oferta: escasez de suelo finalista, lentitud en la tramitación urbanística, limitaciones de planificación y falta de mano de obra en el sector. Es un matiz importante, y se retomará en el apartado de objeciones.
Pero ese diagnóstico no contradice la tesis de este artículo; la completa. Un mercado con oferta rígida es precisamente aquel en el que cualquier aumento fuerte de la demanda se traduce casi por completo en precios, porque no hay forma de responder con más viviendas a corto plazo. Si la oferta fuera elástica, la llegada de un millón y medio de personas en tres años habría generado un boom de construcción. Como no lo es, ha generado una escalada de precios y alquileres.
Dicho de otro modo: la rigidez de la oferta es el terreno, y la inmigración es el volumen de agua que se vierte sobre él. Con un terreno así, cuanto más agua, más inundación. El propio banco lo resume al prever que el déficit aumentará hasta que la creación de viviendas supere el factor demográfico, como sucedía a principios de siglo.
Hay además un efecto que el informe del Banco de España menciona de forma indirecta: una parte del déficit se está cubriendo con la movilización de viviendas desocupadas, la conversión de segundas residencias en viviendas principales y la transformación de locales en viviendas. Es decir, la demanda ya está absorbiendo el colchón que existía, lo que reduce todavía más el margen para el futuro.
Lo que dice la investigación académica
Que más población presione los precios parece de sentido común, pero la pregunta relevante es cuánto. Afortunadamente, España es uno de los casos más estudiados del mundo en este terreno, precisamente porque ya vivió una ola migratoria masiva a principios de siglo, coincidiendo con la burbuja inmobiliaria.
González y Ortega: una cuarta parte de la subida de precios
El estudio de referencia es el de Libertad González (Universitat Pompeu Fabra) y Francesc Ortega, publicado en 2013 en el Journal of Regional Science con el título Immigration and Housing Booms: Evidence from Spain. Los autores usan una técnica estadística (variables instrumentales basadas en los patrones históricos de asentamiento de cada nacionalidad) para aislar el efecto causal de la inmigración del resto de factores que movían el mercado.
Sus resultados para el periodo 2000-2010 son contundentes. La inmigración elevó la población en edad de trabajar en torno a un 1,5% anual, y eso se tradujo en una subida de los precios de la vivienda de alrededor de un 2% anual y en un aumento de entre el 1,2% y el 1,5% del número de viviendas. En conjunto, la inmigración fue responsable de una cuarta parte del aumento de precios y de aproximadamente la mitad de la actividad constructora de la década.
Una versión anterior del mismo trabajo, centrada en 1998-2008, estimaba que la llegada de inmigrantes, equivalente al 17% de la población inicial en edad de trabajar de la provincia media, elevó los precios en torno a un 52% y explicó el 37% de la construcción de vivienda nueva del periodo. Los autores concluían entonces que la inmigración podía explicar aproximadamente un tercio del boom inmobiliario.
Otras estimaciones
No es un resultado aislado. Un estudio divulgado en el blog de economía Nada es Gratis, también centrado en la España de 2001-2012 (periodo en el que la población nacida en el extranjero pasó de 2,5 a 6,7 millones de personas), calcula que un aumento de un punto porcentual en la población debido a la inmigración eleva los precios medios de la vivienda en un 2,5%. La literatura académica cita también el trabajo de Sanchis-Guarner (2017), que, junto al de González y Ortega, atribuye al boom de población extranjera de los años 2000 hasta la mitad de la subida de los precios en ese periodo.
La evidencia internacional apunta en la misma dirección, aunque con magnitudes distintas según la elasticidad de la oferta de cada país. En Canadá, por ejemplo, se ha estimado un efecto más modesto, de un 0,1% anual por cada punto de aumento de población inmigrante, y los propios estudios comparados señalan que el efecto en el mercado español es mayor que en otros países.
La lección que España no aprendió
Hay un matiz clave en el trabajo de González y Ortega que conecta directamente con la situación actual. En los años 2000, una gran parte de los inmigrantes varones que llegaron a España se empleó en la construcción. Los autores señalan que, sin inmigración, la oferta de vivienda habría sido mucho más inelástica: los mismos recién llegados que aumentaban la demanda ayudaban a construir las casas que la satisfacían.
Esa válvula ya no funciona. Hoy el empleo en construcción está en mínimos en proporción al total y, como señala el análisis del Banco de España, la inmigración no está cubriendo el déficit de trabajadores del sector. El resultado es la peor combinación posible: una ola migratoria de magnitud comparable a la de principios de siglo, pero sin el aumento de oferta que entonces la acompañó. Si hace veinte años la inmigración explicaba una cuarta parte de la subida de precios con una construcción desbocada, cabe esperar que hoy, con una construcción raquítica, su efecto sobre los precios sea proporcionalmente mayor.
Conviene ser preciso: no existe todavía un estudio causal publicado que cuantifique con la misma técnica el efecto de la ola migratoria de 2018-2026 sobre los precios. Lo que sí existe es un modelo validado con la experiencia española anterior y unos datos de demanda y oferta que apuntan en la misma dirección con más intensidad.
El caso de Madrid: donde la presión se concentra
Si la tesis vale para España, vale todavía más para Madrid. La inmigración no se reparte de forma homogénea por el territorio: se concentra en los grandes polos de empleo, y la región madrileña es el primero de ellos.
Según la Estadística de Migraciones y Cambios de Residencia del INE, la Comunidad de Madrid registró en 2023 el mayor saldo migratorio exterior de todas las comunidades autónomas: 150.469 personas, por delante de Cataluña (126.804) y la Comunitat Valenciana (102.302). En 2024 fue la segunda, con 113.964, solo por detrás de Cataluña (129.030). En apenas dos años, la región sumó por la vía exterior más de 264.000 residentes netos, más que la población entera de cualquier municipio madrileño salvo la capital.
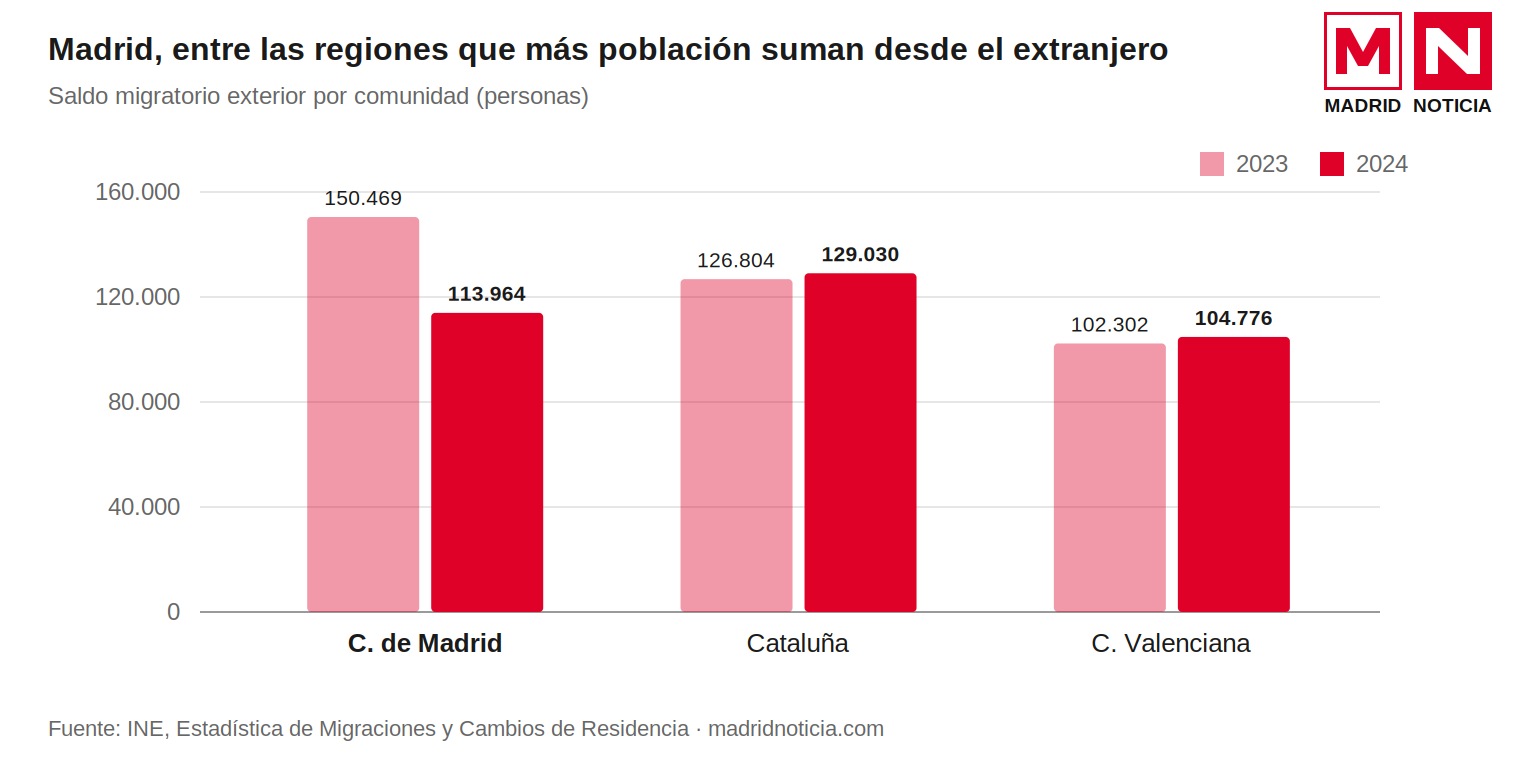
Saldo migratorio exterior por comunidad autónoma, 2023 y 2024. Fuente: INE.
A 1 de enero de 2026, la Comunidad de Madrid alcanzó los 7.170.906 habitantes. De ellos, 5.961.020 son de origen español y 1.209.886 proceden del extranjero, según la Estadística Continua de Población. Y el patrón nacional se repite: mientras la población nacida fuera de España crece, la nacida en territorio nacional desciende.
Los precios más altos de España
El efecto sobre el mercado es visible. Madrid es la capital con los alquileres más caros del país: 23,3 euros por metro cuadrado al mes en agosto de 2026, según idealista, por delante de Barcelona (20,2) y Palma (19,3). A ese precio, un piso de 45 metros cuadrados supera los 1.000 euros mensuales. En enero de 2025, el alquiler en la Comunidad de Madrid había subido un 15,9% interanual, hasta 19,1 euros/m², y en la capital un 15,2%, hasta 21 euros/m².
Lo más revelador no es el precio medio, sino dónde suben más los precios. En agosto de 2026, el precio de compra en la ciudad de Madrid se situaba en 6.471 euros/m², con una subida interanual moderada del 2,2%. Pero los distritos más baratos se disparaban: Villaverde acumulaba un alza del 25% en un año, hasta 3.302 euros/m², y Usera un 18,3%, hasta 3.626 euros/m². En alquiler ocurría lo mismo a principios de 2025: Usera (+21,5%), Puente de Vallecas (+18,8%) y Latina (+14,2%) encabezaban las subidas.
Son precisamente los distritos del sur, tradicionalmente los más asequibles, los que absorben la demanda de quienes llegan con rentas más bajas. La presión demográfica no dispara los precios de los barrios caros, que ya tenían una demanda internacional de alto poder adquisitivo; dispara los de los barrios que antes funcionaban como puerta de entrada asequible para jóvenes, familias trabajadoras y recién llegados.
Una ciudad que no construye al ritmo que crece
Madrid combina así los dos elementos de la ecuación en su versión más extrema: la mayor capacidad de atracción de población del país y un mercado de suelo urbano limitado, sujeto a las mismas trabas de tramitación y planificación que el Banco de España describe para el conjunto del país. El resultado es que cada nuevo residente compite por un parque que apenas crece. Cuando la llegada neta se cuenta por cientos de miles en dos años, el desenlace en precios es el que muestran los datos.
Precios: España frente a Europa
Si España es el país que más población nueva absorbe y el que acumula un mayor desfase entre hogares y viviendas, cabría esperar que sus precios subieran más que la media europea. Y es exactamente lo que está ocurriendo.
Según Eurostat, en el cuarto trimestre de 2025 los precios de compra de vivienda en España crecieron un 12,9% interanual, más del doble que la media de la UE (5,5%). España fue el cuarto país de la Unión con mayor subida, solo por detrás de Hungría (21,2%), Portugal (18,9%) y Croacia (16,1%). Y no fue un trimestre aislado: los cuatro trimestres de 2025 registraron en España subidas de dos dígitos, frente a tasas en torno al 5% en el conjunto de la UE y de la eurozona.
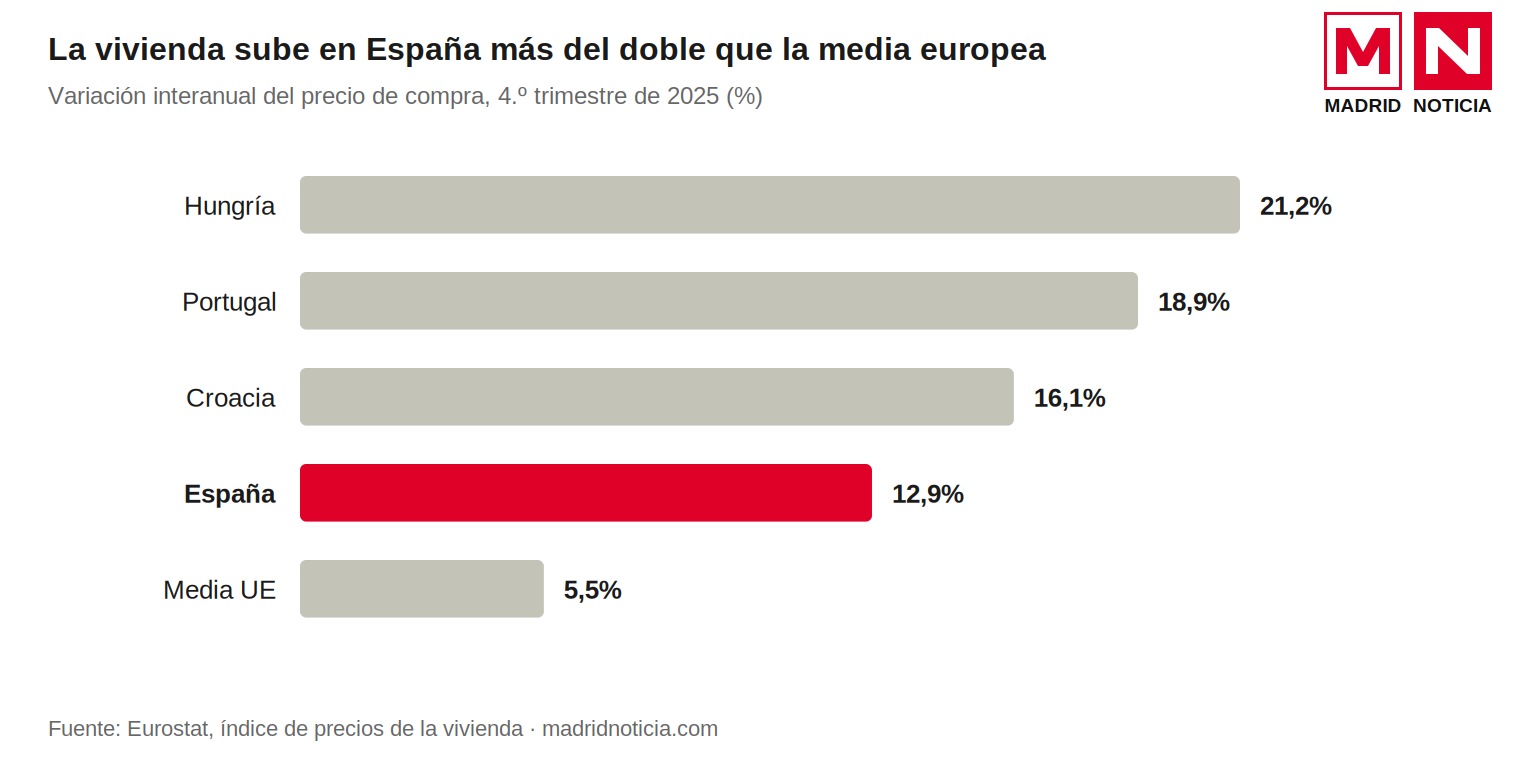
Variación interanual del precio de compra de la vivienda, 4.º trimestre de 2025. Fuente: Eurostat.
El contraste italiano
La comparación con Italia vuelve a ser la más ilustrativa. Entre 2010 y 2025, Italia fue el único país de la UE donde los precios de la vivienda bajaron (en torno a un -1% o -4%, según el trimestre de referencia de Eurostat), mientras que en el conjunto de la Unión subieron cerca de un 60%. Italia es también el gran país mediterráneo cuya población se mantuvo estable en 2025 porque la inmigración solo compensó el saldo natural negativo, y uno de los que registra tasas de inmigración más bajas por habitante (8 por cada 1.000 en 2024).
No es una prueba definitiva, porque la economía italiana ha crecido poco en estos años y eso también frena los precios. Pero es coherente con la tesis: allí donde la población no crece, la vivienda no se encarece; allí donde crece deprisa sin que se construya al mismo ritmo, se dispara.
Por qué España sufre más que otros
El Banco de España ha insistido en que las condiciones de acceso a la vivienda en España son más duras que en otras economías europeas. La combinación que explica esta singularidad es precisamente la descrita en los apartados anteriores:
- Crecimiento demográfico excepcional: el mayor de la UE en términos absolutos en 2025, con una tasa relativa cinco veces superior a la media.
- Construcción en mínimos: menos de 100.000 viviendas terminadas al año frente a más de 200.000 hogares nuevos.
- Concentración urbana: la demanda se focaliza en Madrid, Barcelona, Valencia y el litoral, donde el suelo es más escaso.
- Mercado de alquiler estrecho: con un 20,2% de hogares en alquiler, según el Banco de España, la nueva demanda migratoria, que se dirige sobre todo al arrendamiento, compite por un parque relativamente pequeño.
Ninguno de estos factores por separado bastaría para explicar una subida de dos dígitos. Juntos, y con la inmigración como el componente que más ha cambiado en la última década, forman la tormenta perfecta.
Objeciones y contraargumentos
Una tesis solo es sólida si resiste sus mejores objeciones. Estas son las principales que plantean economistas, demógrafos e instituciones frente a la idea de que la inmigración está detrás de la crisis de la vivienda, con los datos que las respaldan.
1. «El problema es la oferta, no la demanda»
Es la objeción más seria, y la sostiene la propia institución que más se ha citado en este artículo. El Banco de España concluye en su Informe Anual 2025 que los problemas de acceso a la vivienda responden principalmente a restricciones estructurales de oferta y que las políticas deberían priorizar el aumento del parque residencial. Entre 1980 y 2010, España construyó más de 3 millones de viviendas por encima de sus necesidades demográficas; si hubiera mantenido ese ritmo, la llegada de población se habría absorbido sin tensiones graves.
Desde esta óptica, culpar a la demanda es confundir el síntoma con la causa: cualquier país que crece demográficamente necesita construir, y el fallo está en un sistema de suelo, licencias y planificación incapaz de responder. La inmigración sería el detonante, no el problema de fondo.
2. Hay países con crisis de vivienda y poca inmigración
Los datos de Eurostat muestran que entre 2010 y 2025 los precios de la vivienda se triplicaron en Hungría y Estonia y más que se duplicaron en diez países de la UE, entre ellos Lituania, Letonia, Chequia, Portugal, Austria o Polonia. Eslovaquia, el país con la tasa de inmigración más baja de toda la UE (un inmigrante por cada 1.000 habitantes en 2024), vio cómo sus precios se duplicaban en ese periodo. Y en el cuarto trimestre de 2025, Hungría encabezó las subidas de la Unión con un 21,2%.
Si los precios pueden dispararse sin grandes flujos migratorios, la inmigración no puede ser una condición necesaria de las crisis de vivienda. Los tipos de interés, el crédito, el crecimiento de las rentas o la inversión también mueven los precios, y lo hacen en toda Europa.
3. La inversión extranjera y el turismo también cuentan
El mismo Informe Anual del Banco de España recoge que las compras de vivienda por parte de no residentes supusieron el 7,4% del total entre 2021 y 2025, casi el doble que durante el boom de 2007 (3,8%). Según idealista, la demanda extranjera de compra supera el 25% del total en provincias como Alicante, Baleares, Málaga o Santa Cruz de Tenerife. Y aunque las viviendas turísticas solo representan el 1,5% del parque total, su peso asciende al 10% del mercado del alquiler, según el Banco de España.
Conviene distinguir aquí dos fenómenos que a menudo se mezclan: el inmigrante que viene a vivir y trabajar, y el comprador o turista extranjero que no reside. Este último presiona sobre todo el litoral y los centros turísticos, y su efecto se suma al demográfico, pero no es lo mismo.
4. Los hogares también cambian por razones propias
La formación de hogares no depende solo de cuántas personas llegan. El demógrafo Juan A. Módenes, en un artículo publicado en la revista Estudios Geográficos del CSIC en 2024, descompone el crecimiento reciente de hogares en España en varios factores: crecimiento demográfico, cambio en la estructura por edad, flujos migratorios y comportamientos de formación de hogar. Los hogares son cada vez más pequeños, la población envejece y aumenta el número de personas mayores que viven solas. Parte de la demanda de vivienda nueva, por tanto, la generan cambios en la sociedad española que se producirían incluso sin inmigración.
5. ¿No hay casas vacías de sobra?
El Censo de 2021 del INE contabilizó 3,8 millones de viviendas vacías, el 14,4% del parque. Es un argumento habitual para sostener que no falta vivienda, sino que está mal distribuida o retenida. Sin embargo, los propios datos matizan esa lectura: solo 403.000 de esas viviendas estaban en ciudades de más de 250.000 habitantes, mientras que 1,7 millones se concentraban en municipios de menos de 10.000. Según Tinsa, la vivienda vacía en las capitales de provincia cayó un 32% entre 2001 y 2021, y un 40% en las seis principales. Es decir, la vivienda vacía está mayoritariamente donde no hay demanda, lo que en realidad refuerza la tesis de que falta vivienda donde llega la población.
6. Los inmigrantes son las primeras víctimas, y también sostienen la economía
Los hogares nacidos en el extranjero son los que peor acceso tienen a la vivienda: necesitarían 7,6 años de renta neta para comprar, según el Banco de España, más que cualquier otro colectivo. Un estudio de la UPC sobre Barcelona encontró que la oferta de habitaciones en alquiler se correlaciona positivamente con la presencia de población inmigrante, señal de que muchos recién llegados recurren a la vivienda compartida. Atribuirles la crisis, por tanto, puede resultar injusto con quienes más la sufren.
Además, el IEE, vinculado a la patronal CEOE, calcula que los hogares nacidos en el extranjero explicaron 31,3 puntos del crecimiento del PIB entre 2018 y 2025 a través del consumo, frente a 5,2 puntos de los nacidos en España, y concluye que la inmigración es una pieza clave para sostener el crecimiento económico y laboral, aunque no puede ser la única. Sin esa población, España tendría menos trabajadores, menos cotizantes y una población en descenso. Reducir la inmigración para abaratar la vivienda podría tener costes económicos considerables.
7. Correlación no es causalidad
Finalmente, que la población crezca a la vez que los precios no demuestra por sí solo que una cosa cause la otra. Los estudios causales disponibles (González y Ortega) se refieren a la década de 2000, en un contexto de crédito barato y burbuja, y no existe todavía una estimación equivalente para la ola migratoria de 2018-2026. Las cifras de este artículo son compatibles con la tesis, pero no la prueban con el rigor de un experimento.
Qué queda en pie después de las objeciones
Leídas en conjunto, las objeciones no refutan la tesis, pero sí la acotan. Ninguna niega que la inmigración haya elevado de forma extraordinaria la demanda de vivienda en España; lo que discuten es si esa demanda es el problema o simplemente el factor que ha puesto en evidencia un sistema incapaz de construir. También recuerdan que hay otros motores, como la inversión no residente o el turismo, especialmente en el litoral. El lector debe quedarse con ambas ideas: la presión demográfica es real y de una magnitud sin precedentes en Europa, y la respuesta a esa presión pasa, sobre todo, por lo que España haga con su oferta.
Una demanda que nadie planificó
Los datos oficiales permiten afirmar, sin exageración, varias cosas. España ha recibido en la última década una inmigración neta cercana a los 4 millones de personas. En 2024 fue el país de la UE que más inmigrantes registró, y en 2025 aportó dos tercios del crecimiento de población de toda la Unión. Todo su crecimiento demográfico procede de personas nacidas en el extranjero, que ya superan los 10,2 millones de residentes. Y esa población se ha traducido en cientos de miles de hogares nuevos cada año, más del doble de las viviendas que el país termina.
La investigación sobre la anterior ola migratoria española concluyó que la inmigración explicó una cuarta parte de la subida de precios de los años 2000, en un contexto en el que además se construía a un ritmo récord. Hoy la llegada de población es comparable y la construcción está en mínimos. Es razonable concluir que el peso de la demografía en la crisis actual es, como mínimo, igual de relevante.
Nada de esto convierte a los inmigrantes en culpables. Llegan porque la economía española los necesita y los atrae, y son los primeros en sufrir la escasez de vivienda. El problema no es su llegada en sí, sino que un país haya sumado millones de residentes sin preguntarse dónde iban a vivir. Ninguna administración, estatal, autonómica o local, ha acompasado la política de suelo y vivienda al ritmo de crecimiento demográfico que sus propias estadísticas publicaban cada trimestre.
De ahí se derivan dos conclusiones prácticas. La primera es que cualquier política de vivienda que ignore la demografía está condenada a quedarse corta: si se siguen formando 240.000 hogares al año, construir 90.000 viviendas garantiza que el déficit crezca, como prevé el Banco de España hasta superar el millón en 2028. La segunda es que la política migratoria y la política de vivienda no pueden seguir diseñándose por separado. Un país que decide recibir a medio millón de personas netas al año tiene que decidir, al mismo tiempo, cómo va a construir el medio millón de techos que necesitarán en pocos años.
Madrid, el principal destino de esa población y la ciudad con los alquileres más caros de España, es el mejor ejemplo de lo que ocurre cuando ambas políticas caminan por separado. Reconocer el peso de la inmigración en la crisis de la vivienda no es un argumento contra la inmigración; es el primer paso para dimensionar correctamente la solución.
Notas y Fuentes
Las cifras de población, hogares y saldo migratorio proceden del INE (Estadística Continua de Población y Estadística de Migraciones y Cambios de Residencia); los datos de 2025 y 2026 son provisionales. La suma de saldos 2016-2024 (3,45 millones) es elaboración propia a partir de la serie anual del INE. La estimación de 2025 (unas 580.000 personas) aplica la tasa de migración neta de Eurostat (11,8 por 1.000) a una población de unos 49,3 millones. Los datos de precios de idealista corresponden a precios de oferta, no de transacción. «Nacidos en el extranjero» incluye a personas que ya tienen nacionalidad española.
Estadística oficial española
- INE — Estadística Continua de Población, 1 de julio de 2026
- INE — Estadística Continua de Población, 1 de enero de 2026
- INE — Estadística de Migraciones y Cambios de Residencia 2024
- INE — Estadística de Migraciones y Cambios de Residencia 2023
- INE — Indicadores demográficos básicos
Eurostat
- Migration to and from the EU (Statistics Explained)
- EU received 4.2 million immigrants in 2024
- Migration and asylum in Europe – 2025 edition
- Population and population change statistics
- Demography of Europe – 2026 edition
- House prices and rents continue to rise in early 2025
Banco de España e instituciones
- Banco de España — El mercado de la vivienda residencial en España (Documento Ocasional 2433)
- idealista/news — El Banco de España eleva el déficit acumulado hasta las 750.000 viviendas
- elDiario.es — El Banco de España eleva a 750.000 las viviendas que faltan
- COPE — Informe anual del Banco de España: compras de no residentes y vivienda turística
- Libre Mercado — El déficit de vivienda podría superar el millón en 2028
- idealista/news — Informe del Instituto de Estudios Económicos sobre crecimiento demográfico
- Catalunya Press — La inmigración sostiene casi tres cuartas partes del crecimiento del PIB
Investigación académica
- González y Ortega (2013), Immigration and Housing Booms: Evidence from Spain, Journal of Regional Science
- González y Ortega (2009), IZA Discussion Paper 4333
- Nada es Gratis — El impacto de la inmigración en los precios de la vivienda
- Módenes (2024), Nueva demanda demográfica y escasez de vivienda en España, Estudios Geográficos
- RF Berlin–CReAM — The Immigrant Population in the EU (2026)
- CIDOB — Población extranjera residente en España
- UPC — Vivienda compartida e inmigración en Barcelona
Alemania, Italia y comparativa europea
- Statistikportal — Zuwanderung Deutschland
- Destatis — Población de Alemania en 2025
- t-online (dpa) — Nettozuwanderung 2015 y 2022
- Modaes — Spain drives EU population growth
- Format Research — EU population 2025 (datos de Italia)
- Ara — Spain, the fourth EU state where housing prices increased the most
Madrid y mercado inmobiliario
- Telemadrid — La Comunidad de Madrid crece hasta 7,1 millones de habitantes
- idealista — El alquiler sube un 5,8% en agosto de 2026
- idealista — Precio de la vivienda en Madrid, agosto de 2026
- idealista — Alquiler en Madrid (histórico de informes)
- Brainsre — Crecimiento de población y vivienda en España
- Vozpópuli — 3,8 millones de viviendas vacías, solo un 10% en grandes ciudades
- Tinsa — Situación de la vivienda vacía en España