España tiene 3,4 millones de autónomos y casi tres millones de empresas, la gran mayoría microempresas. Son el tejido que fija los precios del bar de la esquina, del fontanero, de la peluquería y del pequeño comercio. En los últimos ocho años, ese tejido ha visto cómo el salario mínimo subía un 66%, cómo se creaba una sobrecotización que se duplicará hasta 2029, cómo la cuña fiscal sobre el trabajo superaba el 41% y cómo el IRPF sin actualizar se llevaba una parte creciente de sus beneficios. Este estudio reúne los datos oficiales del INE, Eurostat, la OCDE, el Banco de España, la Seguridad Social y la Agencia Tributaria para analizar una hipótesis: que la presión fiscal sobre quien emprende se traslada a los precios, reduce la rentabilidad de los negocios y acaba estrechando a la clase media en un círculo difícil de romper.
- La cuña fiscal sobre el salario medio en España llegó al 41,4% en 2025, frente al 35,1% de media de la OCDE, y ha subido 1,6 puntos desde 2019.
- Las cotizaciones empresariales suponen por sí solas el 23,4% del coste laboral de un trabajador medio.
- El salario mínimo ha pasado de 735,90 euros en 2018 a 1.221 euros en 2026, un 66% más.
- La sobrecotización del MEI pasa del 0,6% en 2023 al 1,2% en 2029 y no genera más pensión.
- Los autónomos pagan entre 200 y 590 euros al mes de cuota mínima, con un tipo del 31,5% sobre su base.
- Los autónomos con asalariados bajaron de 492.043 a 476.820 en dos años. El 86,1% ya no tiene empleados.
- Según Funcas, la retirada de las rebajas fiscales de la crisis inflacionista añadió en torno a 1,5 puntos a la inflación.
Quien emprende, paga primero
Cuando se habla de impuestos en España, el debate suele girar en torno a las grandes cifras: la recaudación récord, el déficit o el tipo máximo del IRPF. Pero hay un colectivo que vive la fiscalidad de una forma mucho más directa que nadie: el autónomo y el pequeño empresario. Un asalariado ve sus impuestos descontados en la nómina. Un autónomo los paga él mismo, mes a mes y trimestre a trimestre, y además adelanta el dinero antes de saber si el negocio le dará beneficios.
El autónomo paga su propia cuota a la Seguridad Social, esté ganando o perdiendo dinero. Adelanta el IRPF en pagos fraccionados. Recauda el IVA para Hacienda y responde de él aunque su cliente no le haya pagado todavía la factura. Si contrata, asume el salario, las cotizaciones empresariales y las sobrecotizaciones nuevas. Y si la inflación sube sus ingresos nominales, el IRPF sin actualizar se queda con una parte mayor de esa subida, aunque su margen real no haya mejorado.
Este estudio no sostiene que los impuestos sean la única explicación de la subida de precios de los últimos años. El Banco de España, como se verá, atribuye el gran repunte de 2022 sobre todo a la energía importada. Lo que sostiene es una tesis más concreta: la carga fiscal y parafiscal que soporta quien emprende en España ha crecido de forma sostenida, se traslada en parte a los precios finales, erosiona los márgenes de los pequeños negocios y contribuye a un círculo vicioso en el que los precios suben, la rentabilidad cae, se contrata menos y la clase media pierde capacidad de progresar.
Para sostenerla, el texto recorre siete bloques de evidencia: el nivel de presión fiscal en comparación con Europa, el coste de ser autónomo, el coste de contratar, el papel de los impuestos indirectos, el mecanismo por el que los costes fiscales llegan a los precios, el deterioro de la rentabilidad y la situación de la clase media. Al final se recogen las principales objeciones a esta tesis, con sus propios datos, para que el lector pueda juzgar por sí mismo.
¿Cuánto pesa el Estado? La presión fiscal en perspectiva
La presión fiscal agregada: por debajo de Europa, por encima de la OCDE
Conviene empezar por un dato que suele utilizarse para desmentir que España tenga impuestos altos. Según Eurostat, en 2023 los impuestos y cotizaciones sociales equivalían al 37,0% del PIB en España, por debajo de la media de la Unión Europea, que se situó en el 40,0%. En 2024 la media de la UE subió al 40,4%, con Dinamarca (45,8%), Francia (45,3%) y Bélgica (45,1%) a la cabeza.
Pero ese dato agregado cuenta solo una parte de la historia. Según la OCDE, la presión fiscal española ha pasado del 33,1% del PIB en 2000 al 36,7% en 2024, por encima de la media de la OCDE (34,1%). Y lo más relevante no es el nivel, sino la tendencia y el reparto: quién paga ese 37%. España recauda menos que la media europea en proporción al PIB en parte porque su economía tiene más paro, menos productividad y una economía sumergida importante. Eso significa que la carga se concentra en quienes sí cumplen: asalariados formales, autónomos y empresas.
La cuña fiscal: donde España sí destaca
El indicador que mejor refleja la carga sobre el trabajo es la cuña fiscal, que mide la diferencia entre lo que le cuesta a una empresa un trabajador y lo que ese trabajador recibe en neto. Incluye el IRPF, las cotizaciones del trabajador y las cotizaciones de la empresa.
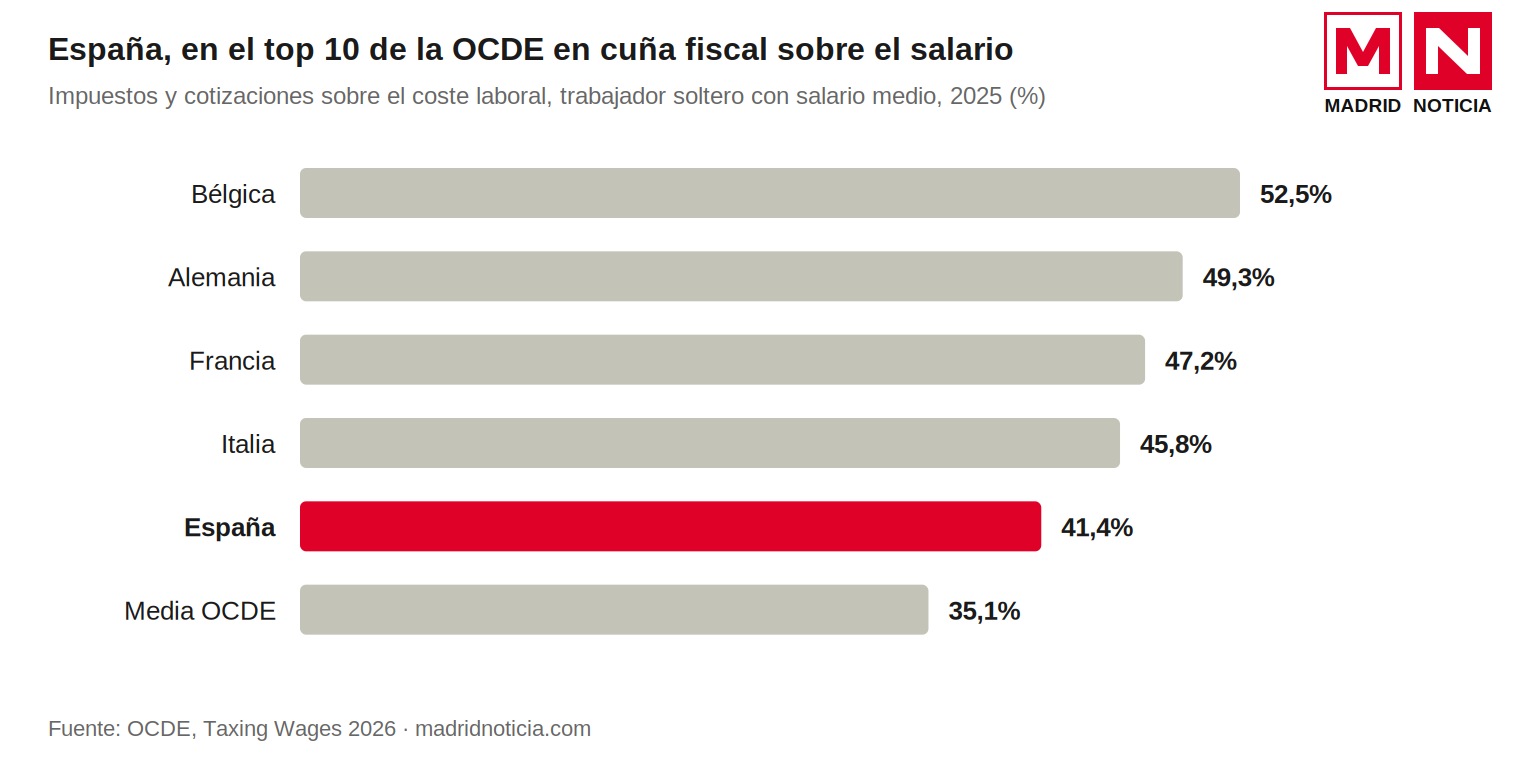
Cuña fiscal sobre el salario medio de un trabajador soltero, 2025. Fuente: OCDE, Taxing Wages 2026.
Más revelador es su evolución. La cuña fiscal española ha subido del 39,8% en 2019 al 41,4% en 2025, el mayor aumento entre las grandes economías europeas desde la pandemia. En ese periodo, España ha pasado del puesto 16 al top 10 de la OCDE. Solo en 2025 subió 0,31 puntos, el doble que la media de la organización (0,15).
Para un empresario, lo decisivo es el desglose. De ese 41,4%, el IRPF representa el 13,1%, las cotizaciones del trabajador el 5% y las cotizaciones de la empresa el 23,4% del coste laboral. Casi una cuarta parte de lo que un negocio paga por cada empleado va directamente a la Seguridad Social, antes incluso de que el trabajador vea su nómina. Para una pyme o un autónomo con dos o tres empleados, ese porcentaje es uno de los principales determinantes de su estructura de costes, y por tanto de sus precios.
El IRPF sin actualizar: la subida silenciosa
La OCDE señala al IRPF como uno de los principales motores del aumento de la cuña fiscal española. Para un trabajador con el salario medio, el tipo del IRPF ha pasado del 15,4% en 2019 al 17,1% en 2025, sin que eso refleje una mejora real de su poder adquisitivo. Es el efecto de la llamada progresividad en frío: los tramos y mínimos del impuesto no se actualizan con la inflación, de modo que una subida nominal de ingresos se grava a tipos más altos.
El Banco de España estimó que la mitad del aumento de la recaudación del IRPF entre 2019 y 2023, unos 16.700 millones de euros, se debió a la inflación. Funcas calcula que, solo por no actualizar los mínimos personales y familiares, las rentas medias pagaron entre 311 y 622 euros más entre 2021 y 2024. Y el propio Gobierno reconoció ante Bruselas que no actualizar los tramos le aportó 2.300 millones en 2025.
Este efecto golpea con especial dureza al autónomo persona física, que tributa por sus rendimientos en el IRPF. Cuando la inflación sube, el autónomo suele intentar subir sus precios para mantener el margen real. Pero ese aumento nominal de ingresos le empuja a tramos más altos del impuesto. Para conservar el mismo beneficio neto real, necesita subir sus precios más que la inflación. Es el primer eslabón del círculo que este estudio describe.
El coste de ser autónomo
La cuota por ingresos reales
Desde 2023, los autónomos cotizan según sus rendimientos netos reales, divididos en quince tramos. Cada autónomo elige una base de cotización dentro de su tramo y paga sobre ella un tipo del 31,5%, al que se añade el MEI. Al final del año, la Seguridad Social cruza sus datos con la Agencia Tributaria y regulariza lo pagado.
En 2026, cotizando por la base mínima de cada tramo, las cuotas van de unos 200 euros al mes para los rendimientos más bajos a unos 590 euros para los más altos. Quien quiera cotizar por bases superiores puede llegar a pagar más de 1.500 euros mensuales. Las tablas de 2026 son las mismas que en 2025, pero no por decisión inicial del Gobierno. El Ministerio de Inclusión, Seguridad Social y Migraciones presentó durante el otoño propuestas de subida que, según las asesorías especializadas, habrían supuesto incrementos de entre 11 y 206 euros al mes. La subida se retiró tras el rechazo de las asociaciones de autónomos y del arco parlamentario, y las cuotas quedaron congeladas, salvo por el aumento del MEI.
El sistema tiene una lógica de equidad: quien más gana, más cotiza. Pero también tiene un efecto muy duro en la parte baja. Un autónomo con rendimientos netos muy bajos paga una cuota mínima de unos 200 euros al mes, que en los primeros tramos puede suponer cerca de un tercio de lo que gana. A diferencia de un asalariado, cuyas cotizaciones se calculan como porcentaje de un sueldo conocido, el autónomo paga su cuota incluso en los meses en que su negocio no factura, y la regularización puede llegar años después con una factura adicional.
Cotizar más sin generar más derechos
A la cuota ordinaria se suma el Mecanismo de Equidad Intergeneracional (MEI), una cotización adicional creada para reforzar el Fondo de Reserva de la Seguridad Social. En el caso de los asalariados, se reparte entre empresa y trabajador. Los autónomos la asumen íntegramente.
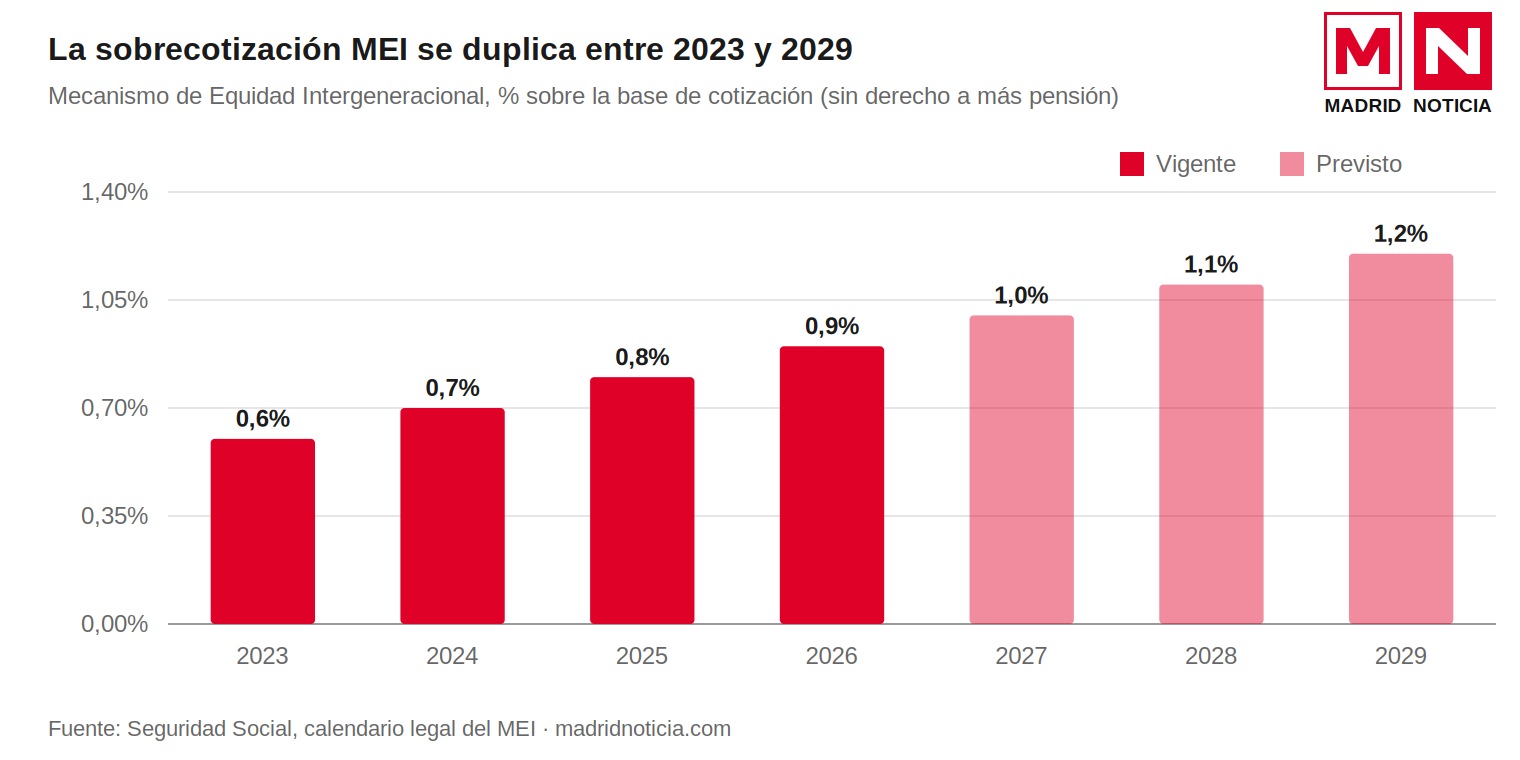
Tipo del MEI sobre la base de cotización, 2023-2029. Fuente: Seguridad Social.
El MEI empezó en el 0,6% en 2023 y sube una décima cada año hasta alcanzar el 1,2% en 2029, nivel en el que se mantendrá hasta 2050. En 2026 está en el 0,9%. Como recuerda el Instituto BBVA de Pensiones, estas cotizaciones adicionales no generan derechos económicos de pensión adicional. Son, en la práctica, un impuesto sobre el trabajo con destino finalista.
El MEI tiene incluso un efecto sobre las ayudas al emprendimiento. La tarifa plana de 80 euros para nuevos autónomos no bonifica el MEI, lo que eleva su coste real a unos 88,64 euros al mes en 2026. Incluso la cuota cero que ofrecen varias comunidades, entre ellas Madrid, deja fuera en la mayoría de los casos esa parte de la cotización.
La carga administrativa
Al coste monetario hay que sumar el coste de cumplimiento. Un autónomo debe presentar declaraciones trimestrales de IVA y de IRPF, resúmenes anuales, comunicaciones de cambio de base, regularizaciones de cuotas y, en los próximos años, adaptarse a nuevas obligaciones de facturación electrónica y de sistemas de facturación verificables. La mayoría recurre a una gestoría, un gasto fijo que no depende de lo que facture. Las propias asociaciones del sector advierten de la carga burocrática y de la falta de certidumbre normativa. Cada hora dedicada a cumplir con la Administración es una hora que no se dedica a producir, y ese coste también acaba incorporado al precio del servicio.
El coste de contratar
El salario mínimo: +66% en ocho años
Ninguna variable ha cambiado tanto el coste laboral de los pequeños negocios como el salario mínimo interprofesional (SMI). En 2018 estaba en 735,90 euros brutos al mes en 14 pagas. En 2026 es de 1.221 euros, tras una subida del 3,1% respecto a 2025.
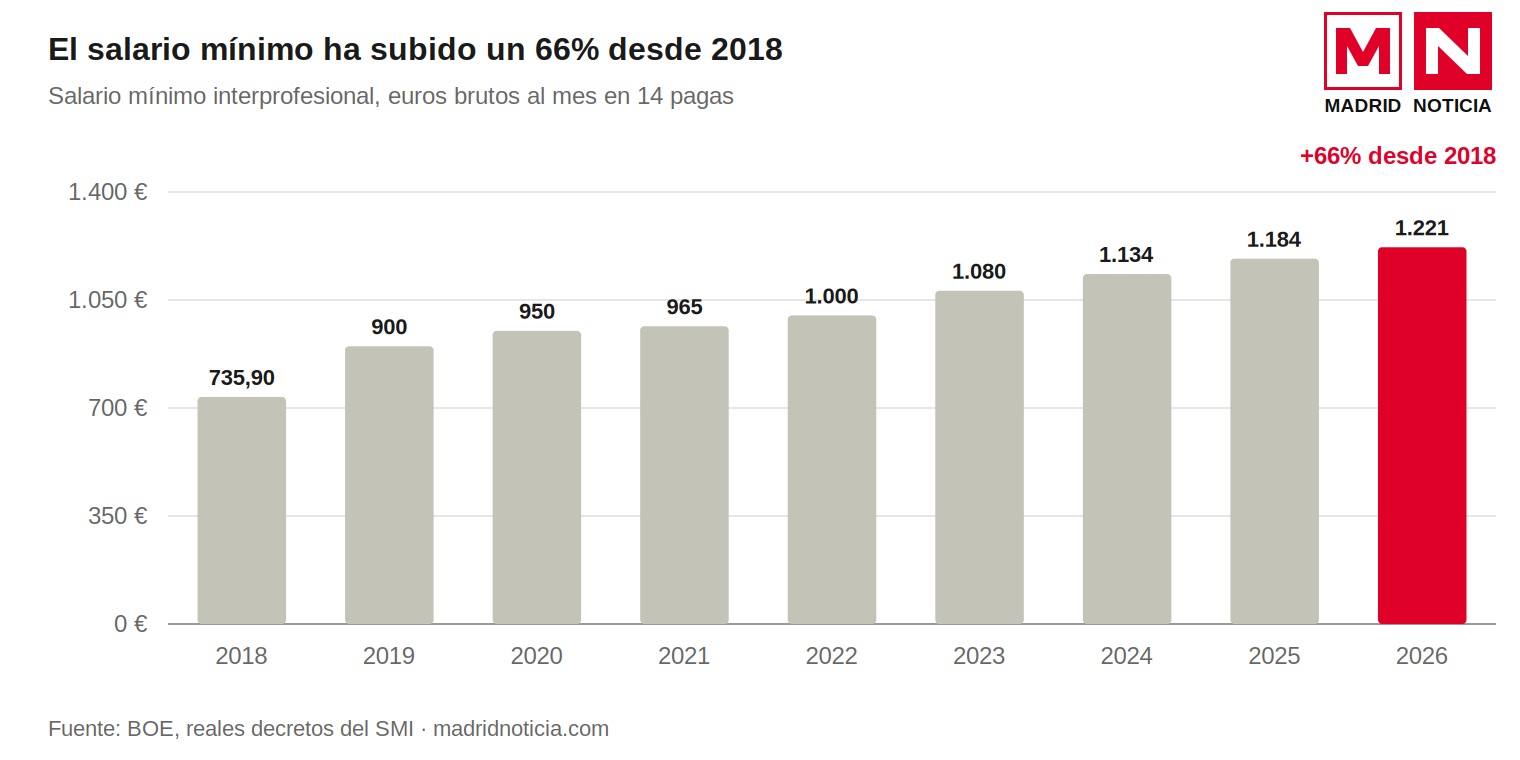
Salario mínimo interprofesional, 2018-2026 (euros brutos al mes en 14 pagas). Fuente: BOE.
Como recuerda un análisis de PwC, la subida acumulada desde 2018 es del 66%: 485,10 euros más al mes y 6.791,40 euros más al año por trabajador. El propio despacho reconoce que el SMI había quedado rezagado tras la crisis financiera, pero subraya que el ritmo reciente de subidas no tiene precedentes en España.
El debate sobre el SMI es legítimo: mejora los ingresos de los trabajadores peor pagados y ha contribuido a elevar la renta de los hogares de menores ingresos. Pero su efecto sobre el pequeño negocio es inmediato. Para una gran empresa, con salarios medios muy por encima del mínimo, la subida del SMI apenas afecta a su estructura de costes. Para un bar, una tienda, una empresa de limpieza o un taller, donde buena parte de la plantilla cobra el mínimo o poco más, el SMI es el principal determinante del coste laboral. Y sobre ese salario se aplican, además, las cotizaciones empresariales, de modo que el coste total por empleado sube más que el propio SMI.
Las nuevas cotizaciones: MEI, base máxima y cuota de solidaridad
Además del SMI, la reforma de pensiones ha añadido capas de cotización que elevan el coste de cada empleado:
- MEI: del 0,9% en 2026, el 0,75% corre a cargo de la empresa y el 0,15% del trabajador. Para un salario de 2.000 euros de base, supone unos 18 euros al mes, 15 de ellos pagados por el empresario.
- Base máxima: desde 2024 se actualiza cada año con la inflación más un 1,2% adicional. En 2026 se sitúa en 5.101,20 euros al mes, frente a 4.909,50 en 2025.
- Cuota de solidaridad: desde 2025, la parte del salario que supera la base máxima cotiza entre el 1,15% y el 1,46% en 2026. Estos tipos subirán cada año hasta alcanzar entre el 5,5% y el 7% en 2045.
Según los cálculos recogidos por Vozpópuli, el conjunto de estas sobrecotizaciones supondrá para empresas y trabajadores un esfuerzo adicional de hasta 6.500 millones de euros en 2026. Ninguna de ellas genera derechos adicionales de pensión: son aportaciones para la sostenibilidad del sistema.
Cada vez menos autónomos contratan
La consecuencia más visible de este encarecimiento aparece en los datos de afiliación. Según la Seguridad Social, en febrero de 2026 había 476.820 autónomos con al menos un asalariado a su cargo, frente a 492.043 dos años antes. Son 15.223 autónomos empleadores menos en solo dos años.
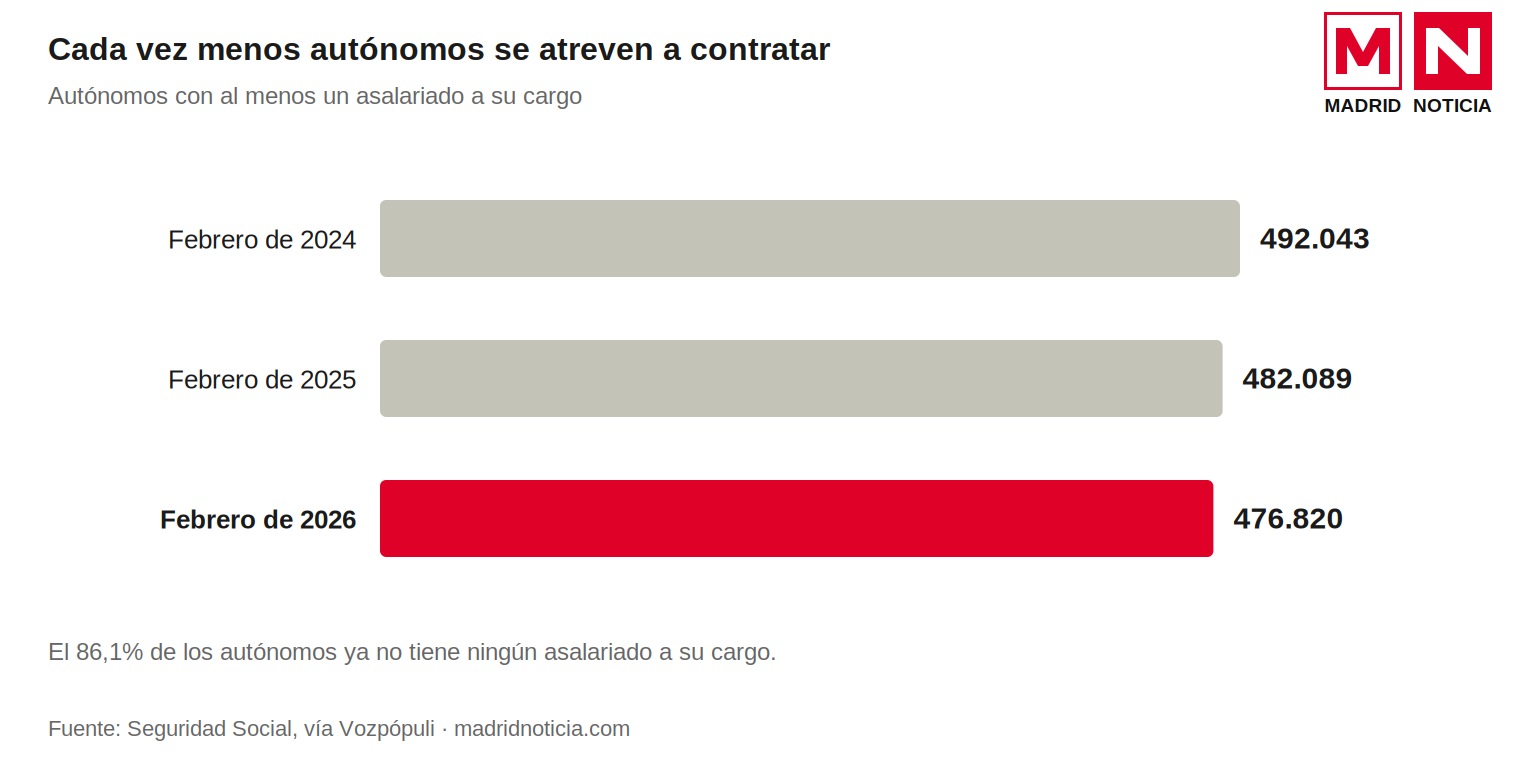
Autónomos con al menos un asalariado a su cargo, 2024-2026. Fuente: Seguridad Social.
Hoy, el 86,1% de los autónomos, 2,95 millones de personas, no tiene ningún asalariado. Solo el 14% paga nóminas. El autónomo que emplea es, precisamente, el que convierte un negocio individual en una pequeña empresa, el que crea empleo en los barrios y el que puede crecer. Si ese perfil se reduce mientras el número total de autónomos se mantiene, el tejido productivo se vuelve más pequeño, más frágil y menos capaz de absorber costes sin trasladarlos a precios.
El dato se completa con otro. Entre enero de 2025 y enero de 2026, según el Ministerio de Trabajo, el colectivo que más creció en el régimen de autónomos fue el de miembros de órganos de administración de sociedades (+52.050), mientras que el de autónomos personas físicas fue el que más cayó (-23.726). El autónomo clásico, el que trabaja con su DNI, pierde peso. Y en el conjunto del empleo, los autónomos han pasado de representar el 17,5% de los ocupados en 2013 a alrededor del 15,4%, según los datos de la EPA recogidos por EITB.
Los impuestos indirectos y la inflación
El IVA: el impuesto que se ve en el precio
Si hay un impuesto que se traslada directamente al precio, es el IVA. Con un tipo general del 21%, España se sitúa en la franja media-alta de la UE. Durante la crisis inflacionista, el Gobierno aprobó rebajas temporales del IVA de la electricidad, del gas y de algunos alimentos básicos, además de ayudas a los carburantes y al transporte público.
Esas rebajas demostraron, precisamente, que los impuestos indirectos influyen de forma directa en la inflación. Según el Banco de España, en enero de 2023 la rebaja del IVA de algunos alimentos restó dos décimas a la inflación general, mientras que la supresión de la bonificación universal a los carburantes sumó unas siete décimas. Funcas estimó que la normalización del IVA de los alimentos podía elevar la inflación en 0,4 puntos, la retirada de las medidas sobre la electricidad y el gas en un punto más, y la eliminación de los descuentos al transporte público en una décima: en total, unos 1,5 puntos de inflación atribuibles solo a la reversión de medidas fiscales.
El efecto fue visible en el IPC. En marzo de 2024, con el regreso del IVA de la luz al 21%, la inflación rebotó cuatro décimas, hasta el 3,2%, según el INE. En los cuatro primeros meses de 2024, los precios de los productos energéticos subieron un 8,4%, en buena parte como consecuencia de la retirada de las rebajas fiscales.
La recaudación del IVA crece con los precios
El IVA tiene además una característica que conecta directamente con la tesis de este estudio: su recaudación crece automáticamente con la inflación. Si los precios suben un 5%, lo recaudado por IVA también sube, sin necesidad de cambiar ningún tipo. Según la Agencia Tributaria, en 2025 los ingresos por IVA crecieron un 9,9%. El gasto sujeto al impuesto aumentó un 6,1% y a ello se sumó la subida del tipo medio (3,7%) por la vuelta a la normalidad de los tipos aplicados a la energía y los alimentos básicos.
Funcas calcula que, sumando el efecto de la inflación sobre el IVA y la falta de actualización del IRPF, la factura fiscal adicional de un hogar de renta media entre 2021 y 2024 rondó los 1.100 euros. Y, sin cambios normativos, esa factura seguirá subiendo unos 200 euros al año con una inflación en torno al 2,5%.
Un Estado que gana con la inflación
La combinación de IRPF sin actualizar e IVA proporcional a los precios convierte al Estado en uno de los grandes beneficiados de la inflación. En 2025, los ingresos tributarios alcanzaron el récord de 325.356 millones de euros, un 10,4% más que en 2024, según la Agencia Tributaria. El PIB nominal creció un 5,8% y el real un 2,8%. La recaudación, por tanto, creció casi el doble que la economía en términos nominales.
Esto no significa que el Estado provoque deliberadamente la inflación. Significa algo más sutil: el Estado carece de incentivos para contenerla por la vía fiscal, porque cada punto de inflación le aporta ingresos adicionales sin coste político, mientras que bajar impuestos o actualizar tramos sí tiene un coste recaudatorio visible.
El mecanismo: cómo la presión fiscal llega a los precios
La inflación de costes
Los economistas distinguen entre dos grandes tipos de inflación: la de demanda, cuando se gasta más de lo que la economía puede producir, y la de costes, cuando producir se encarece y las empresas trasladan ese encarecimiento a los precios. Los impuestos y cotizaciones sobre la producción pertenecen a la segunda categoría.
El propio Banco de España descompone la evolución de los precios de la producción interior, medida por el deflactor del PIB, en tres componentes: los costes laborales unitarios, los márgenes empresariales (el llamado excedente unitario) y los impuestos netos ligados a la producción y a las importaciones. Los impuestos forman parte, por definición, del precio final de los bienes y servicios.
El caso del pequeño negocio
Para entender cómo funciona el mecanismo en la práctica, basta con seguir el recorrido de un pequeño negocio típico, un bar con tres empleados en un barrio de Madrid, a partir de las normas descritas en este estudio:
- Sube el SMI. El sueldo de sus camareros aumenta, y con él las cotizaciones empresariales, que representan en torno a una cuarta parte del coste laboral.
- Sube el MEI. Cada año paga una décima más sobre la base de cotización de cada empleado y sobre su propia cuota de autónomo.
- Suben sus proveedores. El distribuidor de bebidas, la empresa de limpieza y el gestor afrontan los mismos aumentos de costes laborales y los trasladan a sus tarifas.
- Vuelve el IVA pleno de la energía. La factura de la luz, uno de sus principales costes fijos, se encarece con la retirada de las rebajas fiscales.
- Sube sus precios. Para no entrar en pérdidas, eleva el precio del café y del menú del día.
- Paga más IRPF. Al facturar más en términos nominales, sus rendimientos suben, pero los tramos del IRPF no se actualizan: tributa más aunque su beneficio real sea el mismo o menor.
Cada uno de estos pasos está respaldado por normas y datos oficiales. Ninguno de ellos, por separado, dispara la inflación. Pero su combinación explica por qué los precios de los servicios, especialmente de la hostelería y de los servicios personales, han mostrado una resistencia a bajar incluso cuando la energía se ha abaratado. Una parte de la inflación de servicios es la traslación a precios de un coste fiscal y laboral que no ha dejado de crecer.
Los efectos de segunda ronda
El Banco de España lleva años advirtiendo del riesgo de los llamados efectos de segunda ronda: cuando la inflación inicial se traslada a los salarios y los costes, y estos, a su vez, vuelven a trasladarse a los precios. La institución insistía en 2023 en que la contención de márgenes empresariales y la moderación de los costes laborales serían esenciales para evitar que la inflación se enquistara.
La presión fiscal sobre el trabajo forma parte de esos costes. Cuando las cotizaciones y el salario mínimo suben por encima de la productividad, el coste laboral por unidad producida aumenta. Si los márgenes ya son estrechos, como ocurre en la mayoría de las microempresas, no hay espacio para absorber el aumento: la única salida es el precio. Y cuando esos precios suben, la inflación resultante justifica nuevas subidas de salarios y de bases de cotización, que se actualizan precisamente con el IPC. Es la definición de un círculo vicioso.
El círculo vicioso: precios, márgenes y empleo
Menor rentabilidad
Si la presión fiscal y los costes laborales se trasladaran por completo a los precios, el negocio mantendría su margen. En la práctica, eso rara vez ocurre en los pequeños negocios: la competencia, la sensibilidad de los clientes al precio y la competencia de las grandes cadenas y de las plataformas digitales limitan la capacidad de subir tarifas. El resultado es que una parte del coste se traslada al precio y otra parte se come el margen.
La Federación Nacional de Asociaciones de Trabajadores Autónomos (ATA) calcula que el 30% de los autónomos cerró 2025 con pérdidas, en un año que la propia organización calificó de nefasto para el colectivo. Es una estimación de una organización del sector y debe leerse como tal, pero coincide con la tendencia de los datos oficiales: menos autónomos empleadores, menos autónomos personas físicas y más peso de las fórmulas societarias.
Menos empleo, menos inversión
Cuando el margen se estrecha, el pequeño empresario reacciona de tres maneras: no contrata, no invierte o cierra. La primera se ve en la caída de los autónomos empleadores. La segunda, en la dificultad de las microempresas para modernizarse y ganar productividad, la única vía sostenible para pagar mejores salarios sin subir precios. La tercera, en el cambio de perfil del colectivo: menos negocios tradicionales y más profesionales que trabajan solos.
La OCDE lo resume en su informe Taxing Wages: una cuña fiscal más alta tiende a reducir los incentivos a trabajar y a contratar, al disminuir el salario neto y aumentar el coste laboral para el empleador. En un país donde la cuña ha crecido más que en ninguna otra gran economía europea desde la pandemia, ese efecto no es teórico.
El círculo completo
Con todos los elementos anteriores, el círculo vicioso puede describirse en cinco pasos:
- Suben los costes fiscales y laborales del pequeño negocio: cotizaciones, MEI, SMI, IVA pleno y cuotas.
- El negocio sube sus precios para compensar una parte de esos costes, lo que alimenta la inflación de servicios.
- La inflación eleva la recaudación por IRPF sin actualizar y por IVA, y reduce la renta disponible real de los hogares.
- Los hogares consumen menos o buscan precios más bajos, lo que estrecha aún más el margen del pequeño negocio frente a las grandes cadenas.
- El negocio contrata menos, invierte menos o cierra, y la productividad no mejora, lo que obliga a nuevas subidas de precios en el siguiente ciclo de costes.
En cada vuelta del círculo, el Estado recauda más, el pequeño negocio gana menos en términos reales y el consumidor paga más por lo mismo.
La clase media bajo presión
Quién es clase media
La OCDE define como clase media a los hogares con ingresos de entre el 75% y el 200% de la renta mediana del país. Con esa definición, según CaixaBank Research y con datos de la Encuesta de Condiciones de Vida del INE, la clase media española comprende a quienes ingresan, de media, entre unos 11.229 y 29.943 euros al año por unidad de consumo.
Buena parte de los autónomos y pequeños empresarios pertenecen, precisamente, a ese grupo. Y también la mayoría de sus clientes. La clase media es, a la vez, la que sostiene el pequeño comercio con su consumo y la que emprende cuando tiene capacidad de ahorro.
Tres décadas de retroceso
Según CaixaBank Research, a partir de datos de la OCDE, el peso de la clase media en España se redujo unos 3,7 puntos en tres décadas, hasta el 59,3% de la población en 2017, mientras las clases bajas crecían en la misma proporción. La OCDE sitúa la media de los países desarrollados en torno al 61%.
La fiscalidad no es la única explicación de ese retroceso, pero es un factor que golpea con especial intensidad a las rentas medias. Funcas concluye que las rentas medias concentran el 59,7% de las declaraciones del IRPF, pero han soportado el 61,3% del aumento de la recaudación debido a la inflación. Son, en palabras de la fundación, las grandes perjudicadas por la falta de actualización del impuesto.
Más ingresos, menos sensación de progreso
Los datos más recientes introducen un matiz importante. Según la Encuesta de Condiciones de Vida del INE, en 2023 el 61,5% de los hogares pertenecía a la clase media, 0,4 puntos más que en 2022, y los ingresos reales de un hogar de clase media subieron un 3,7%. CaixaBank Research titula su análisis con una idea reveladora: mayores ingresos, menor sensación de progreso.
Esa brecha entre los datos y la percepción tiene explicación en la tesis de este estudio. Los ingresos brutos suben, pero la fiscalidad sin actualizar se lleva una parte mayor. Los precios de los servicios cotidianos, que dependen de pequeños negocios con costes crecientes, no bajan. Y el acceso a la vivienda, el mayor gasto de la clase media, se ha encarecido mucho más que los salarios. La clase media no ha desaparecido de las estadísticas, pero siente que avanza en una cinta de correr: se mueve para mantenerse en el mismo sitio.
El caso de Madrid
La Comunidad de Madrid ha optado por una política fiscal diferenciada dentro de sus competencias. Entre 2022 y 2024 deflactó parcialmente su tramo autonómico del IRPF, junto con otras comunidades como Andalucía o Galicia, lo que compensa en parte la progresividad en frío. Sin embargo, el alivio es limitado: el tramo estatal, el que depende del Gobierno central, sigue sin actualizarse desde 2015.
En el ámbito de los autónomos, Madrid es una de las ocho comunidades que en 2026 ofrecen la llamada cuota cero: el reembolso de la tarifa plana estatal durante el primer año de actividad, ampliable a un segundo año si los ingresos no superan el SMI. En 2026 la Comunidad ha ampliado el presupuesto de estas ayudas un 18%, hasta superar los 37 millones de euros, y las ha extendido a los mayores de 52 años que emprendan tras agotar el subsidio de desempleo, con una ayuda adicional de 480 euros al mes para los de menores ingresos.
Estas medidas alivian el arranque de un negocio, pero no cambian la estructura de costes de los autónomos ya establecidos: la cuota ordinaria, el MEI, el SMI y las cotizaciones empresariales son competencia estatal. Madrid puede abaratar la entrada al emprendimiento, pero no el coste de mantenerse en él.
Objeciones y contraargumentos
Una tesis rigurosa debe enfrentarse a sus mejores objeciones. Estas son las principales, con los datos que las respaldan.
1. La inflación de 2022 fue energética, no fiscal
Es la objeción más seria. El Banco de España atribuyó el gran repunte de la inflación de 2022 sobre todo a la inflación importada, especialmente de la energía, tras la invasión rusa de Ucrania. La institución señaló además que, en ese periodo, la presión de los salarios fue contenida y que la contribución de los márgenes empresariales, el excedente unitario, fue creciente. Funcas y otros analistas debatieron entonces si se trataba de una inflación de costes o de márgenes. Desde esta óptica, atribuir la inflación a la presión fiscal sería confundir un factor secundario con la causa principal.
La respuesta de este estudio es que la fiscalidad no explica el pico de 2022, pero sí ayuda a explicar por qué la inflación de servicios ha sido más persistente después, cuando se han retirado las rebajas fiscales, ha seguido subiendo el SMI y se han desplegado nuevas cotizaciones.
2. España no tiene una presión fiscal alta en Europa
Según Eurostat, la presión fiscal española, en torno al 37% del PIB, está por debajo de la media de la UE (40,4% en 2024). Países como Francia, Dinamarca o Bélgica superan el 45% y no por ello tienen más inflación. Quien defiende esta objeción sostiene que España no tiene un problema de nivel de impuestos, sino de productividad.
La respuesta es que el nivel agregado oculta el reparto: la carga sobre el trabajo formal y los autónomos es alta, como muestra la cuña fiscal de la OCDE, y ha crecido más deprisa que en el resto de grandes economías europeas.
3. Las pymes pagan hoy menos Impuesto de Sociedades
La Ley 7/2024 rebajó de forma gradual el Impuesto de Sociedades para las pequeñas empresas. Las microempresas con una cifra de negocios inferior a un millón de euros tributan en 2026 al 19% por los primeros 50.000 euros de base imponible y al 21% por el resto, frente al 23% que pagaban en 2024, y el tipo seguirá bajando hasta 2029. Las entidades de reducida dimensión también ven reducido su tipo, del 25% hacia el 20%. Es una rebaja real que el Gobierno puede presentar como apoyo a las pymes.
4. Las cuotas de autónomos están congeladas y los tramos bajos pagan menos
El sistema de cotización por ingresos reales ha reducido la cuota de los autónomos con menores rendimientos respecto al antiguo sistema, en el que casi todos cotizaban por la base mínima independientemente de lo que ganaran. Además, las cuotas de 2026 se han mantenido iguales que las de 2025. Desde esta óptica, no puede hablarse de una subida generalizada de las cuotas, aunque la congelación se produjo tras la retirada de una propuesta de subida.
5. El SMI ha mejorado la renta de los más vulnerables
Las subidas del SMI han contribuido a que los ingresos reales de los hogares de clase baja y media crecieran en 2023, según el INE. Sus defensores sostienen que un salario mínimo más alto también sostiene el consumo, del que viven los pequeños negocios. La evidencia sobre su efecto en el empleo es, además, discutida: algunos estudios encuentran efectos negativos en sectores con márgenes ajustados y otros apenas detectan impacto.
6. El número de autónomos está en máximos
La afiliación al régimen de autónomos está en cifras récord: 3.462.682 en julio de 2026, 60.026 más que un año antes, según UPTA con datos de la Seguridad Social. En diez años, el colectivo ha crecido un 7,2%. Si la presión fiscal fuera insoportable, argumentan quienes defienden esta objeción, no habría cada vez más autónomos. La respuesta es que crecen sobre todo los autónomos societarios y los profesionales que trabajan solos, mientras caen los autónomos personas físicas y los que contratan empleados.
7. La clase media crece en los datos más recientes
Según el INE, la proporción de hogares de clase media aumentó en 2023 hasta el 61,5%. El retroceso de tres décadas que describe la OCDE es anterior y tiene causas múltiples, entre ellas la crisis financiera de 2008 y la precariedad laboral. No puede atribuirse únicamente a la fiscalidad, y los datos más recientes no muestran un deterioro, sino una ligera recuperación.
Qué queda en pie
Leídas en conjunto, las objeciones obligan a matizar la tesis, pero no la desmontan. La presión fiscal no fue la causa del pico inflacionista de 2022, y la presión fiscal agregada española no es de las más altas de Europa. Pero la carga sobre el trabajo y sobre quien emprende sí ha crecido de forma sostenida, se ha concentrado en los pequeños negocios con menos capacidad para absorberla y se traslada en parte a los precios de los servicios cotidianos. La rebaja del Impuesto de Sociedades para las pymes existe, pero no compensa el aumento de las cotizaciones para quien contrata, ni afecta a los autónomos personas físicas, que tributan por el IRPF.
Romper el círculo
Los datos oficiales dibujan un patrón coherente. La cuña fiscal sobre el trabajo en España ha subido del 39,8% al 41,4% desde 2019, más que en cualquier otra gran economía europea. Las cotizaciones empresariales suponen casi una cuarta parte del coste laboral. El salario mínimo ha subido un 66% en ocho años. El MEI se duplicará entre 2023 y 2029 sin generar más pensión. El IRPF sin actualizar se lleva una parte creciente de cada subida nominal de ingresos. Y la retirada de las rebajas fiscales de la crisis añadió en torno a 1,5 puntos a la inflación.
En paralelo, el tejido de pequeños negocios que contrata se está reduciendo: 15.223 autónomos empleadores menos en dos años, un 86,1% de autónomos sin asalariados y un 30% de autónomos con pérdidas en 2025, según ATA. Y la clase media, aunque resiste en las estadísticas, percibe que sus mayores ingresos no se traducen en progreso.
La presión fiscal no es la única causa de la inflación ni del malestar de la clase media, pero es la que más directamente depende de las decisiones políticas. La energía, los tipos de interés o las guerras escapan al control de cualquier Gobierno. Los tramos del IRPF, las cotizaciones, el MEI o el calendario del IVA, no.
Romper el círculo exige medidas conocidas y debatidas por los propios organismos citados en este estudio:
- Actualizar el IRPF con la inflación, tramos y mínimos, de forma periódica y automática, como hacen Austria, Bélgica, Francia, Lituania, los Países Bajos o Suecia, según Funcas.
- Revisar las sobrecotizaciones que no generan derechos, como el MEI, o al menos aliviar su impacto en los autónomos, que lo asumen íntegramente.
- Proteger los tramos bajos de la cuota de autónomos para que el primer año de un negocio no esté marcado por una cuota que supera un tercio de lo que se ingresa.
- Reducir la carga administrativa que convierte a cada autónomo en un recaudador y un gestor de trámites para la Administración.
- Acompañar las subidas del SMI con medidas para los pequeños empleadores, de modo que la mejora de los salarios no se traduzca en menos contratación o más precios.
Ninguna de estas medidas es gratuita para las arcas públicas. Pero la alternativa también tiene un coste: un país donde emprender es cada vez menos rentable, donde los pequeños negocios dejan de contratar y donde los precios de lo cotidiano suben sin que nadie lo haya votado. Un Estado que recauda más con cada punto de inflación tiene la responsabilidad de no convertir la presión fiscal en un motor más de esa inflación.
Fuentes para la realización de esta analisis:
Organismos oficiales e internacionales
- Eurostat — EU and euro area tax-to-GDP ratio up in 2024
- Eurostat — Tax revenue statistics
- OCDE — Revenue Statistics 2025: Spain
- OCDE — Taxing Wages 2026
- Agencia Tributaria — Informe anual de recaudación tributaria 2025
- Banco de España — Informe Anual 2022, capítulo 3: el episodio inflacionista
- Banco de España — Informe Anual 2022, presentación
- Banco de España — Progresividad en frío (Documento Ocasional 2422)
- Ministerio de Trabajo — Estadística de trabajadores autónomos, enero de 2026
- La Moncloa — Balance de afiliación a la Seguridad Social, agosto de 2026
- Seguridad Social — Cotización en el Régimen de Autónomos
Centros de estudios
- Funcas — Estimación de la progresividad en frío del IRPF por niveles de renta 2021-2024
- Funcas — Previsiones de inflación e impacto de la retirada de las medidas fiscales
- Funcas — ¿Inflación de costes o inflación de márgenes empresariales? (Salas Fumás, 2023)
- CaixaBank Research — La clase media española en cifras
- CaixaBank Research — Evolución de la clase media en España y la OCDE
- Instituto BBVA de Pensiones — En 2026 sube el MEI, la cotización de solidaridad y la base máxima
Normativa, asesorías y prensa especializada
- PwC — Se fija la cuantía del SMI 2026
- Cuatrecasas — SMI y nuevas cotizaciones a la Seguridad Social en 2026
- Infoautónomos — Cuota de autónomos 2026
- GPA — Cuotas de autónomos 2026 y propuestas de subida retiradas
- INEAF — Impuesto de Sociedades 2025-2026 para pymes
- Vozpópuli — Autónomos con trabajadores en nómina
- Vozpópuli — Sobrecotizaciones para pensiones en 2026
- Vozpópuli — La inflación rebota en marzo de 2024 por el IVA de la luz
- Forbes España — Banco de España: impacto de la retirada de la ayuda a carburantes en el IPC
- Infobae — Balance de ATA: el 30% de los autónomos cerró 2025 con pérdidas
- UPTA — Afiliación de autónomos en julio de 2026
- Orain / EITB Data — Peso del empleo autónomo en España
- Holded — Comunidades que mantienen la cuota cero en 2026
- Declarando — Cuota cero y MEI en 2026
- Murcia Today — Evolución de la cuña fiscal española desde 2019 (datos OCDE)