Ningún Consejo de Ministros la ha aprobado y ningún diputado la ha votado, pero existe y se nota en cada nómina. Al no actualizar el IRPF con la inflación, Hacienda cobra cada año más a los contribuyentes aunque su poder adquisitivo no haya mejorado. El Banco de España calcula que la mitad del aumento de la recaudación del IRPF entre 2019 y 2023 se debió a este efecto, y el propio Gobierno reconoce ante Bruselas que en 2025 le aportó 2.300 millones adicionales. Las grandes perjudicadas son las rentas medias.
- La recaudación del IRPF pasó de 82.859 millones en 2018 a 142.466 millones en 2025, un 72% más.
- Según el Banco de España, 16.700 de los 33.400 millones que aumentó la recaudación del IRPF entre 2019 y 2023 se deben a la inflación.
- El mínimo personal del IRPF está congelado en 5.550 euros desde 2015. Actualizado, sería de 6.715,5 euros.
- Una familia de renta media ha pagado 458 euros más entre 2021 y 2024 solo por no actualizar los mínimos, según Funcas.
- El Gobierno admite en su informe a Bruselas que no actualizar los tramos le reportó 2.300 millones en 2025.
Qué es la «progresividad en frío» y por qué cuesta dinero
El IRPF es un impuesto progresivo: cuanto más se gana, mayor es el porcentaje que se paga. Para aplicarlo, la ley fija tramos de renta, mínimos personales y familiares y reducciones, todos expresados en euros. El problema aparece cuando esos euros no se actualizan con la inflación.
Imaginemos a un trabajador cuyo sueldo sube un 3% para compensar la subida de los precios. En términos reales no gana más: puede comprar lo mismo que el año anterior. Pero para Hacienda su renta ha aumentado. Parte de ese 3% puede caer en un tramo con un tipo más alto, y el mínimo exento, que no se ha movido, cubre una proporción cada vez menor de sus ingresos. Resultado: paga más impuestos sin ser más rico.
Los economistas llaman a este fenómeno «progresividad en frío», y Funcas lo describe como una «reforma fiscal implícita que no exige aprobación parlamentaria». Es, literalmente, una subida de impuestos que no se vota. El investigador de Funcas y la Universidad Rey Juan Carlos Desiderio Romero-Jordán añade que sus costes políticos son menores que los de una subida explícita, precisamente porque es poco visible para el contribuyente.
La recaudación récord del IRPF
Los ingresos del IRPF han batido récords año tras año desde la pandemia. Según la Agencia Tributaria, en 2025 alcanzaron los 142.466 millones de euros, un 10,1% más que en 2024, dentro de una recaudación tributaria total también récord de 325.356 millones.
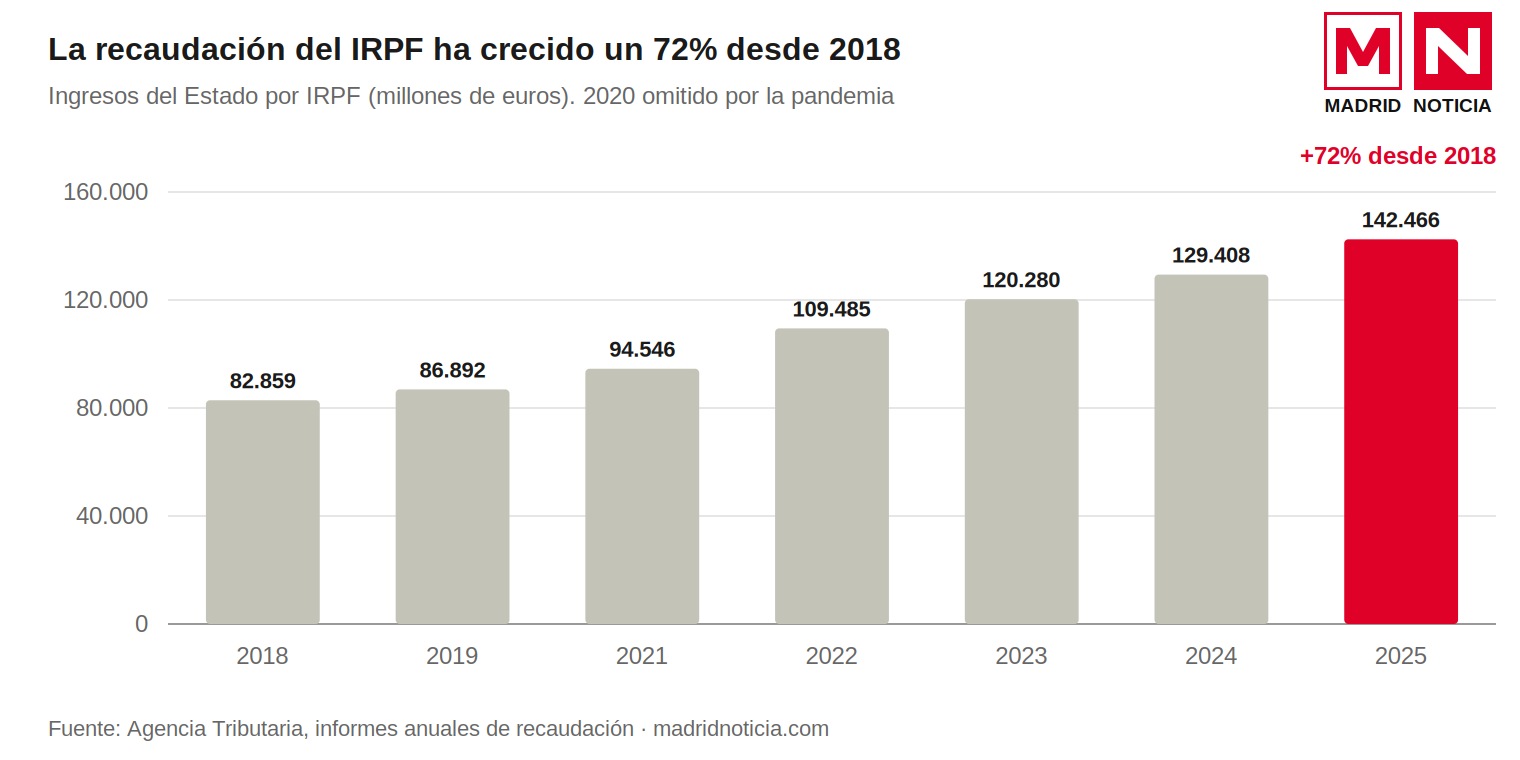
Ingresos del Estado por IRPF, 2018-2025 (2020 omitido por la pandemia). Fuente: Agencia Tributaria.
En 2018, el año en que Pedro Sánchez llegó a la Moncloa, el IRPF recaudó 82.859 millones. Siete años después, la cifra es un 72% mayor. Parte de ese aumento responde al crecimiento del empleo y de los salarios, que es lo esperable. La propia Agencia Tributaria estima que la renta de las familias creció un 7,2% en 2025, mientras que el IRPF lo hizo un 10,1%. Es decir, el impuesto crece más deprisa que la renta sobre la que se aplica.
Funcas lo resume con un indicador elocuente. En 2024, su índice de la carga media real del IRPF que soportan los hogares llegó a 114,4, frente a 100 en 2008. Los hogares pagan hoy, en términos reales, bastante más que antes de la gran crisis financiera. Entre 2021 y 2024, la recaudación aumentó un 36,9%, de 94.546 a 129.408 millones de euros.
Cuánto se debe a la inflación: lo que dicen los estudios
Separar qué parte del aumento se debe al empleo y qué parte a la inflación es la clave del debate. Y aquí los estudios independientes coinciden en que el efecto es enorme.
Banco de España: la mitad del aumento
El estudio más citado es un documento ocasional del Banco de España firmado por los economistas Balladares y García-Miralles en 2024. Sus autores estiman que la mitad del aumento de la recaudación del IRPF entre 2019 y 2023 se debió a la inflación: 16.700 de los 33.400 millones que subieron los ingresos del impuesto en ese periodo.
De esa cantidad, 9.700 millones corresponden a no actualizar los beneficios fiscales, como los mínimos personales y familiares, y 7.000 millones a no actualizar la tarifa. Repartido entre los unos 23 millones de declaraciones que se presentaron en 2023, supone una media de 725 euros por declaración.
Funcas: las rentas medias, las grandes perjudicadas
Funcas ha calculado el efecto por niveles de renta. Solo por no actualizar los mínimos personales y familiares y la reducción por tributación conjunta, el Estado recaudó unos 9.700 millones de euros adicionales entre 2021 y 2024, en un periodo en el que la inflación acumulada fue del 17,8%. El año de mayor impacto fue 2022, con 4.597 millones, cuando la inflación tocó techo.
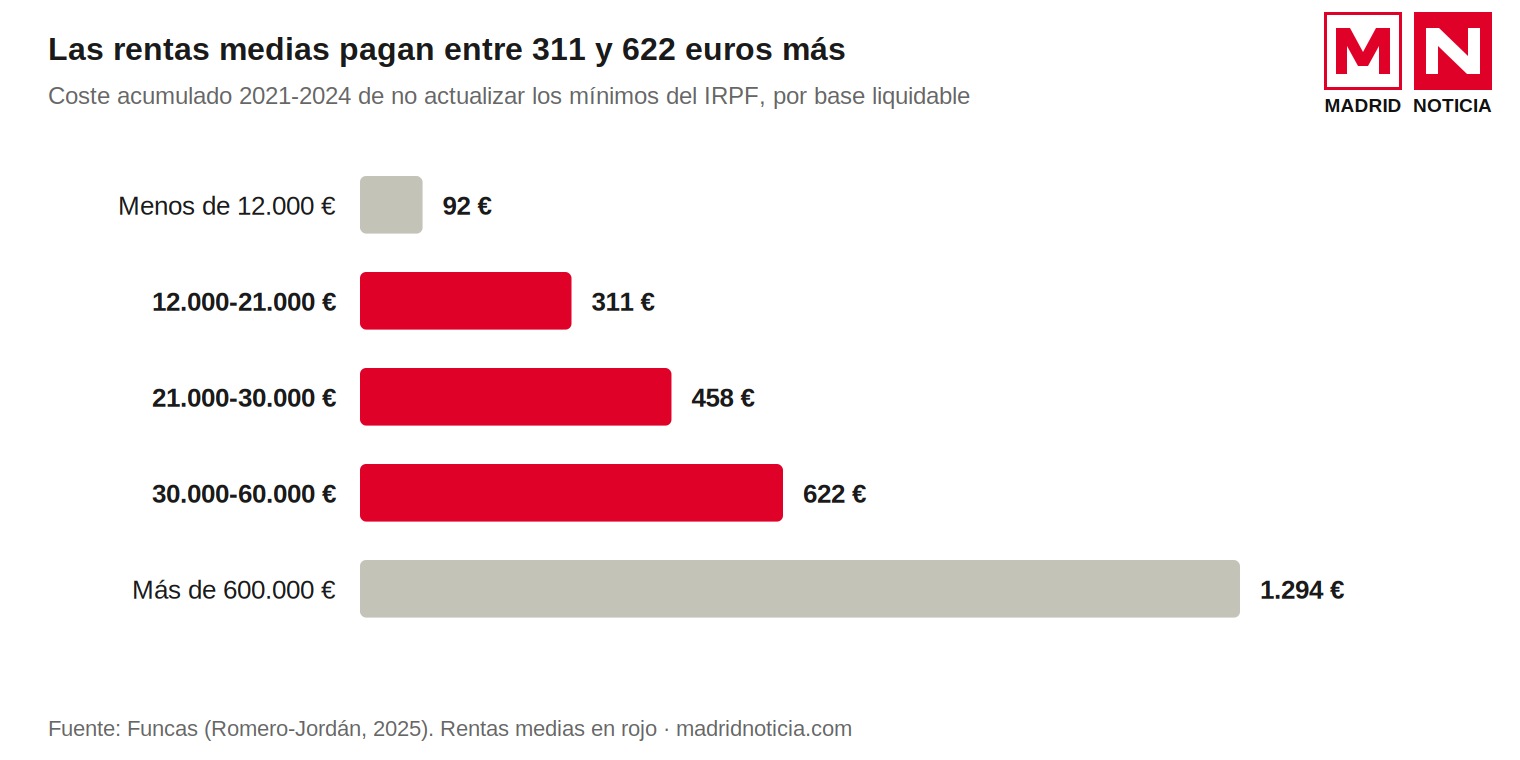
Coste acumulado 2021-2024 de no actualizar los mínimos del IRPF, por tramo de base liquidable. Fuente: Funcas.
El coste medio fue de 311 euros para las rentas medias bajas, 458 para las rentas medias y 622 para las medias altas. Y a eso hay que sumar el efecto de no actualizar la tarifa, que Funcas estima en otros 225 a 450 euros adicionales para las rentas medias. Las rentas medias concentran el 59,7% de las declaraciones y el 57,8% de la recaudación, pero han soportado el 61,3% del aumento de la recaudación debido a la inflación. Por eso Funcas concluye que han sido las grandes perjudicadas.
Si al IRPF se le suma el efecto de la inflación sobre el IVA, la factura adicional para un hogar de renta media en esos cuatro años ronda los 1.100 euros. Y sin cambios fiscales, con una inflación en torno al 2,5%, Funcas calcula que la factura de ese hogar seguirá subiendo a un ritmo de unos 200 euros al año.
AIReF y FEDEA: el efecto continúa
La Autoridad Independiente de Responsabilidad Fiscal (AIReF) estimó en 2024 que no corregir la inflación aportará 12.600 millones de euros adicionales durante los siete años del plan fiscal 2025-2031. No es un fenómeno del pasado, sino una fuente de ingresos con la que el Estado cuenta para los próximos años.
FEDEA, por su parte, estima que para una familia tipo de cuatro miembros con 50.000 euros brutos de ingresos, no haber actualizado tramos, mínimos y deducciones frente a una inflación acumulada cercana al 27% desde 2015 se traduce en una cuota un 30% superior a la que pagaría con una tarifa actualizada.
El mínimo que no se mueve desde 2015
El ejemplo más claro es el mínimo personal: la parte de la renta que se considera necesaria para vivir y que, por tanto, no tributa. Está fijado en 5.550 euros por contribuyente desde 2015.
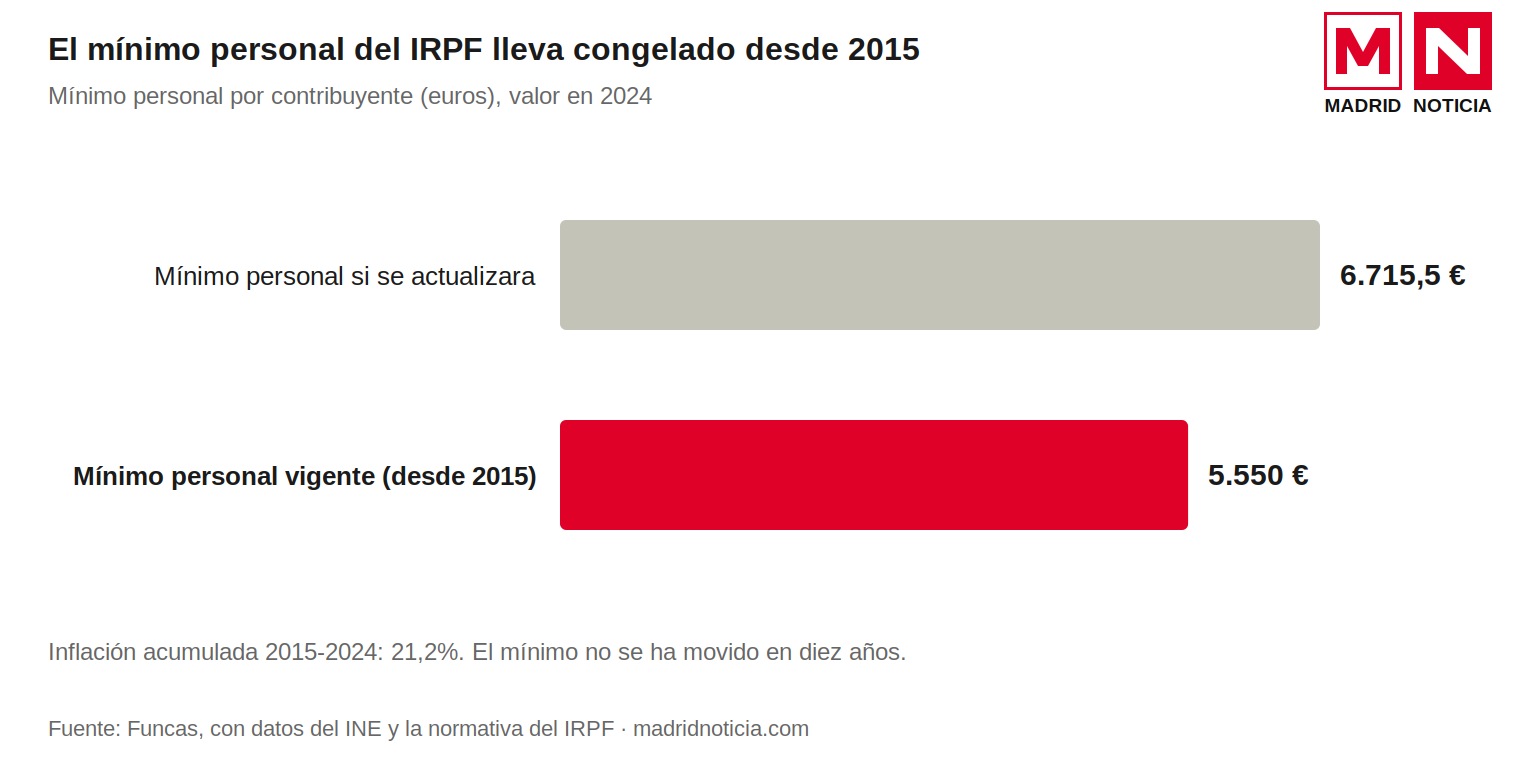
Mínimo personal del IRPF, vigente frente a actualizado con la inflación, en 2024. Fuente: Funcas.
Desde entonces, la inflación acumulada ha sido del 21,2%. Si el mínimo se hubiera actualizado, en 2024 sería de 6.715,5 euros. Cada año que pasa congelado, una parte mayor de la renta necesaria para vivir pasa a tributar. Los tramos estatales de la tarifa tampoco se actualizan con la inflación desde 2015, y en los últimos veinte años Hacienda solo los ha ajustado de forma excepcional.
El Gobierno lo reconoce ante Bruselas
La progresividad en frío no es solo una estimación de centros de estudios. El propio Gobierno la cuantifica en el Informe de Progreso Anual que los ministerios de Economía y Hacienda remitieron a la Comisión Europea en 2026. Según ese documento, no actualizar los tramos del IRPF supuso en 2025 un ingreso adicional de 1.137 millones para el Estado y 1.157 millones para las comunidades autónomas, 2.300 millones en total.
El Ejecutivo ha rechazado de forma reiterada actualizar la tarifa. Su argumento es que la deflactación beneficiaría en términos absolutos a quienes más ganan. En su lugar, ha optado por medidas selectivas: amplió la reducción por rendimientos del trabajo para salarios brutos de hasta 21.000 euros y elevó el umbral a partir del cual los salarios tributan, de 14.000 a 15.000 euros, según recoge Funcas.
Esas medidas protegen a los salarios más bajos, pero dejan fuera precisamente a la clase media: el trabajador que gana 25.000, 35.000 o 45.000 euros no se beneficia de ellas y sigue soportando la progresividad en frío completa. Es el mismo grupo que, según Funcas, ha asumido la mayor parte del aumento recaudatorio.
Madrid, entre las comunidades que sí han actuado
Mientras el Estado mantiene congelado su tramo, la mayoría de las comunidades autónomas han aplicado correcciones en el suyo. Según Funcas, la mayoría de las comunidades de régimen común y forales introdujeron ajustes entre 2022 y 2024. La Comunidad de Madrid, Andalucía y Galicia, entre otras, han deflactado parcialmente su tramo autonómico.
El alivio, sin embargo, es limitado. Como el grueso de la carga del IRPF se determina en el tramo estatal, el contribuyente madrileño sigue soportando la progresividad en frío en la mitad del impuesto que depende del Gobierno central. La paradoja es que la no actualización también beneficia a las comunidades: según el informe enviado a Bruselas, en 2025 les aportó 1.157 millones, más que al propio Estado.
Objeciones y contraargumentos
El debate sobre la deflactación tiene argumentos en ambos sentidos. Estas son las principales objeciones a la crítica al Gobierno.
1. Deflactar beneficia más a quien más gana
Es el argumento del Gobierno y tiene base en los propios datos de Funcas: el coste de la progresividad en frío crece con la renta, desde 92 euros en las rentas de menos de 12.000 euros hasta 1.294 euros en las de más de 600.000. Una actualización general devolvería, en euros, mucho más a las rentas altas. Las medidas selectivas concentran el alivio en quienes más lo necesitan con un menor coste para las arcas públicas.
2. No es un invento de este Gobierno
Los tramos estatales no se actualizan desde 2015, y los mínimos tampoco. Es decir, los gobiernos de Mariano Rajoy tampoco deflactaron entre 2016 y 2018. La diferencia es que entonces la inflación era baja, mientras que la escalada de precios de 2021 a 2023 multiplicó el efecto. Casi ningún país europeo indexa su impuesto de forma automática: según Funcas, solo lo hacen de forma periódica Austria, Bélgica, Francia, Lituania, Países Bajos y Suecia.
3. La recaudación financia servicios y reduce el déficit
Los ingresos adicionales no desaparecen: han contribuido a reducir el déficit público tras la pandemia y a financiar pensiones actualizadas con el IPC, sanidad y otras partidas. Renunciar a ellos exigiría recortar gastos o subir otros impuestos. Quien defiende la deflactación debe explicar cómo se compensaría ese dinero.
4. Buena parte del aumento se debe al empleo
Según el Banco de España, la otra mitad del aumento de la recaudación entre 2019 y 2023 no se debe a la inflación, sino a más empleo y mejores salarios reales. Atribuir todo el récord recaudatorio a la progresividad en frío sería inexacto.
5. Las comunidades también se benefician
Como muestra el informe enviado a Bruselas, más de la mitad de la recaudación extra de 2025 fue a las comunidades autónomas. La responsabilidad, por tanto, es compartida. Aunque varias comunidades han deflactado su tramo, no todas lo han hecho ni en la misma medida.
Una subida de impuestos sin debate
Los datos permiten afirmar algo que el Gobierno rara vez reconoce en público, aunque sí lo cuantifica ante Bruselas: una parte sustancial del récord de recaudación del IRPF no procede de una economía más rica, sino de no actualizar el impuesto a la inflación. El Banco de España lo sitúa en la mitad del aumento entre 2019 y 2023. Funcas calcula que las rentas medias han pagado cientos de euros más. Y AIReF prevé que el efecto seguirá aportando miles de millones en los próximos años.
Se puede defender que el Estado necesita esos ingresos, o que las medidas selectivas son más justas que una deflactación general. Lo que resulta más difícil de defender es el procedimiento. Una subida de impuestos de esta magnitud debería debatirse y votarse en el Congreso, con nombre y apellidos, y no producirse de forma silenciosa, año tras año, a través de unos tramos y unos mínimos que llevan congelados desde 2015.
La clase media, que según Funcas ha soportado la mayor parte del coste, tiene derecho a saber cuánto paga y por qué. Si el Gobierno cree que España necesita recaudar más, la manera transparente de hacerlo es proponerlo abiertamente y asumir el coste político de defenderlo.
Fuentes
- Funcas — Estimación de la progresividad en frío del IRPF por niveles de renta en el periodo 2021-2024 (Romero-Jordán, 2025)
- Funcas — Aumento de la presión fiscal en los principales impuestos: IRPF en el punto de mira (2025)
- Banco de España — Progresividad en frío: el impacto heterogéneo de la inflación sobre la recaudación por IRPF (Documento Ocasional 2422)
- Agencia Tributaria — Informe anual de recaudación tributaria 2025
- Consejo General de Economistas (REAF) — Panorama de la fiscalidad 2026 (serie de recaudación 2021-2025)
- REAF — Recaudación del Estado 2007-2019 (datos AEAT)
- APD — Informe de Progreso Anual remitido a Bruselas: 2.300 millones en 2025
- Ara — Hacienda solo ha ajustado el IRPF a la inflación en dos de los últimos 20 años
- 65ymás — La recaudación del IRPF: progresividad en frío y redistribución baja (estimaciones de FEDEA)